
Introduction
L’exonération de cotisations liée au contrat d’apprentissage est souvent présentée comme un avantage budgétaire majeur pour l’employeur. C’est vrai en partie, mais plusieurs confusions de lecture conduisent régulièrement à des estimations incorrectes du coût réel. Seuil applicable, distinction entre cotisations salariales et charges employeur, taxe d’apprentissage, aides conditionnelles, coûts périphériques : chaque poste obéit à ses propres règles. Cet article identifie 7 confusions fréquentes, explique leur impact budgétaire et propose des réflexes de vérification concrets. Il ne remplace ni une paie individualisée, ni un conseil juridique, ni une validation par un expert-comptable ou une source officielle à jour.
En résumé
- L’exonération de cotisations est partielle et ciblée : elle ne supprime pas l’ensemble du coût employeur.
- Cotisations salariales, cotisations patronales et coût employeur global sont trois réalités distinctes que l’exonération ne traite pas de façon identique.
- Le seuil de 50 % du SMIC doit être vérifié à la date de début du contrat sur une source officielle datée, comme le BOSS ou Service-Public.fr.
- Les règles applicables aux contrats débutant à compter du 1er mars 2025 ne s’appliquent pas automatiquement aux contrats antérieurs.
- La taxe d’apprentissage, les aides à l’embauche et les coûts périphériques suivent chacun leur propre logique et doivent être traités séparément dans le prévisionnel.
Confusion 1 : croire que l’exonération de cotisations supprime tout le coût employeur
C’est l’erreur de lecture la plus répandue. Quand un employeur découvre qu’un contrat d’apprentissage ouvre droit à une exonération de cotisations, il peut conclure que le coût salarial se réduit à la rémunération brute versée à l’apprenti, voire qu’il devient quasi nul. Ce raccourci est trompeur.
Le BOSS indique que l’apprenti est exonéré des cotisations salariales d’origine légale et conventionnelle dans la limite de 50 % du SMIC. Cela ne signifie pas que tout le coût employeur disparaît. Certaines contributions restent dues, et des coûts périphériques s’ajoutent indépendamment du dispositif d’exonération.
Un employeur qui budgète uniquement le salaire brut de l’apprenti, en supposant que l’exonération efface le reste, risque d’omettre des postes qui subsistent selon la taille de l’entreprise, le secteur ou la convention collective applicable. Le reste à charge réel peut dépasser sensiblement l’estimation initiale.
Pour éviter cette confusion dès le départ, il est utile de stabiliser le vocabulaire :
- Exonération de cotisations : suppression ou réduction de certains prélèvements sociaux, partielle et ciblée.
- Coût employeur global : total des charges supportées par l’employeur, incluant ce qui reste dû après exonération et les coûts annexes.
- Reste à charge : ce que l’employeur paie effectivement une fois les exonérations appliquées.
Réflexe de vérification : avant de valider un budget, distinguer explicitement les postes exonérés des postes non couverts, en s’appuyant sur les fiches pratiques du BOSS ou de Service-Public.fr, et en faisant valider le calcul par un expert-comptable ou un gestionnaire de paie.
Confusion 2 : confondre cotisations salariales, cotisations patronales et charges employeur
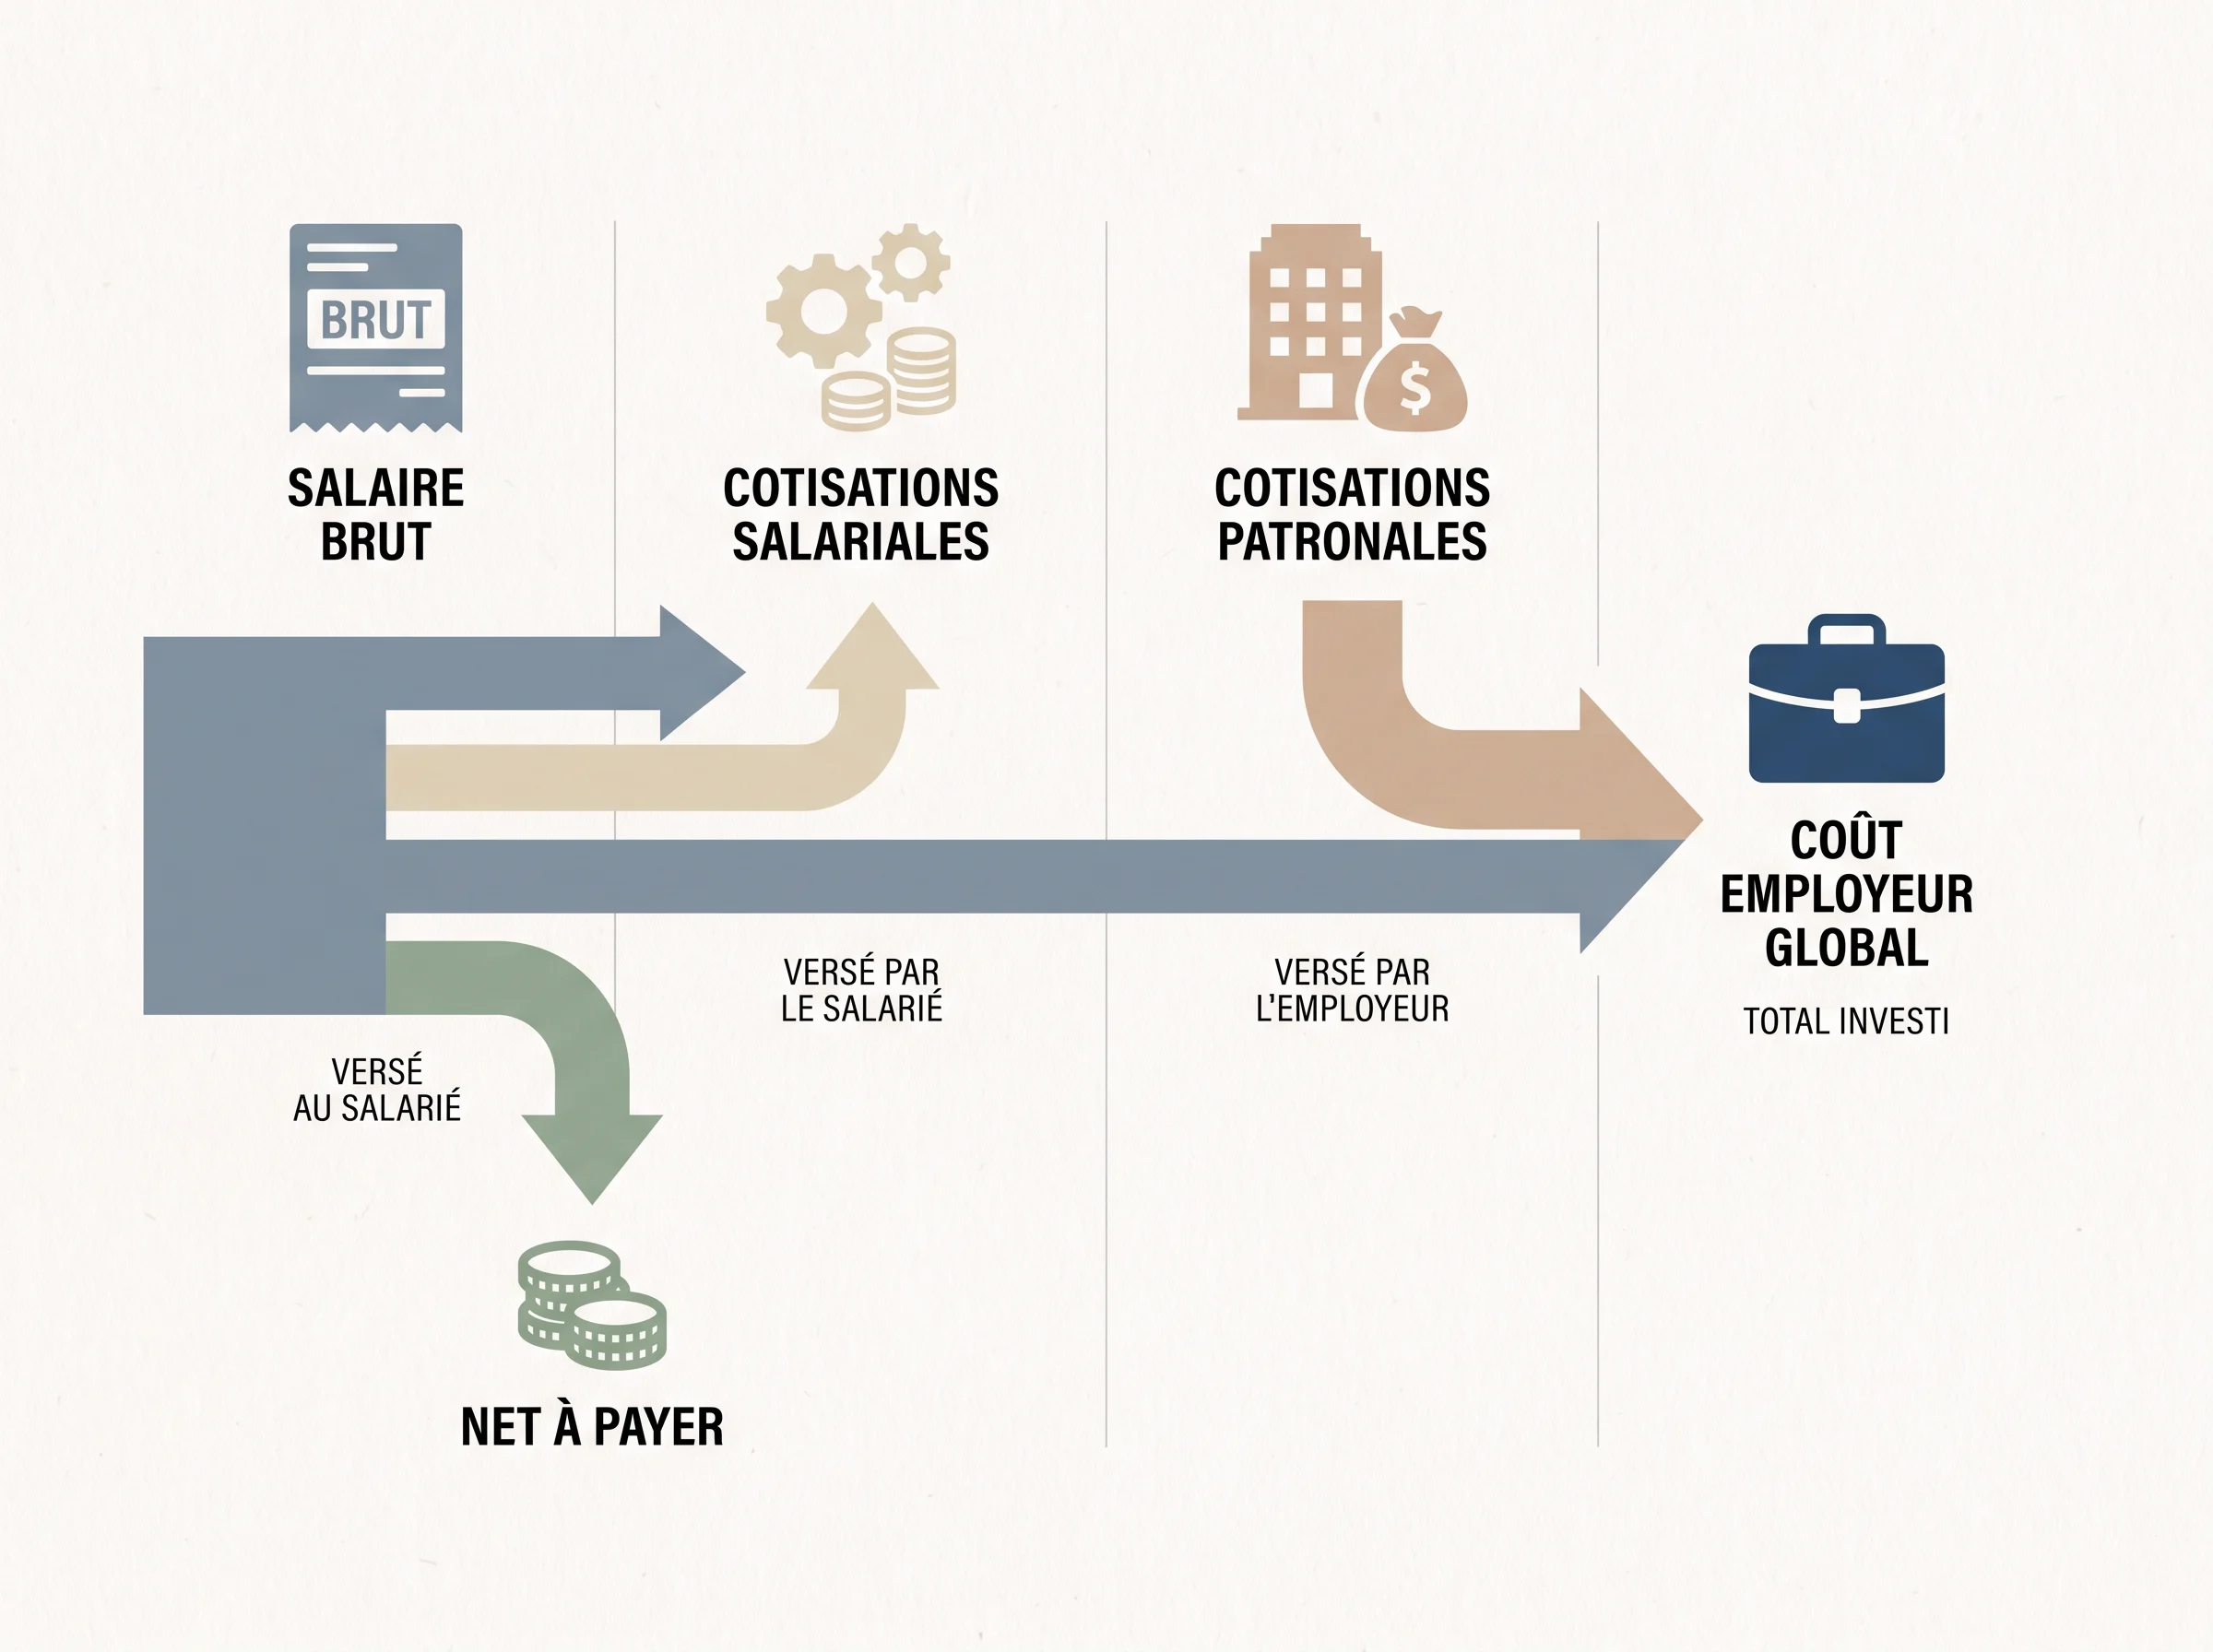
Derrière le terme générique « charges » se cachent trois réalités distinctes que l’exonération ne traite pas de la même façon.
- Les cotisations salariales sont prélevées sur le salaire brut de l’apprenti et viennent en déduction pour calculer son salaire net. Elles sont à la charge de l’apprenti, pas de l’employeur.
- Les cotisations patronales s’ajoutent au salaire brut et constituent la part que l’employeur verse directement aux organismes sociaux, au-delà de ce qu’il paie à l’apprenti.
- Le coût employeur global regroupe le salaire brut, les cotisations patronales subsistantes après exonération, et d’autres postes éventuels selon la taille de l’entreprise ou la convention collective applicable.
L’exonération propre au contrat d’apprentissage porte principalement sur les cotisations patronales, et dans certaines limites, sur les cotisations salariales. Elle ne supprime pas les deux catégories de façon identique ni totale.
Un employeur qui regarde uniquement la différence entre le salaire brut et le salaire net perçu par l’apprenti peut croire que l’écart représente son seul coût supplémentaire. C’est inexact : les cotisations patronales restant dues après exonération s’ajoutent au brut et alourdissent la masse salariale mensuelle réelle, indépendamment de ce que l’apprenti reçoit sur son compte.
Réflexe de vérification : demander au gestionnaire de paie ou à l’expert-comptable de décomposer explicitement les trois postes sur une simulation, en distinguant ce qui est exonéré, ce qui reste dû côté patronal et ce qui est prélevé côté salarial. Le BOSS et Service-Public.fr publient les catégories de cotisations concernées par l’exonération apprentissage.
Confusion 3 : appliquer le seuil de 50 % du SMIC sans vérifier la date et la règle en vigueur
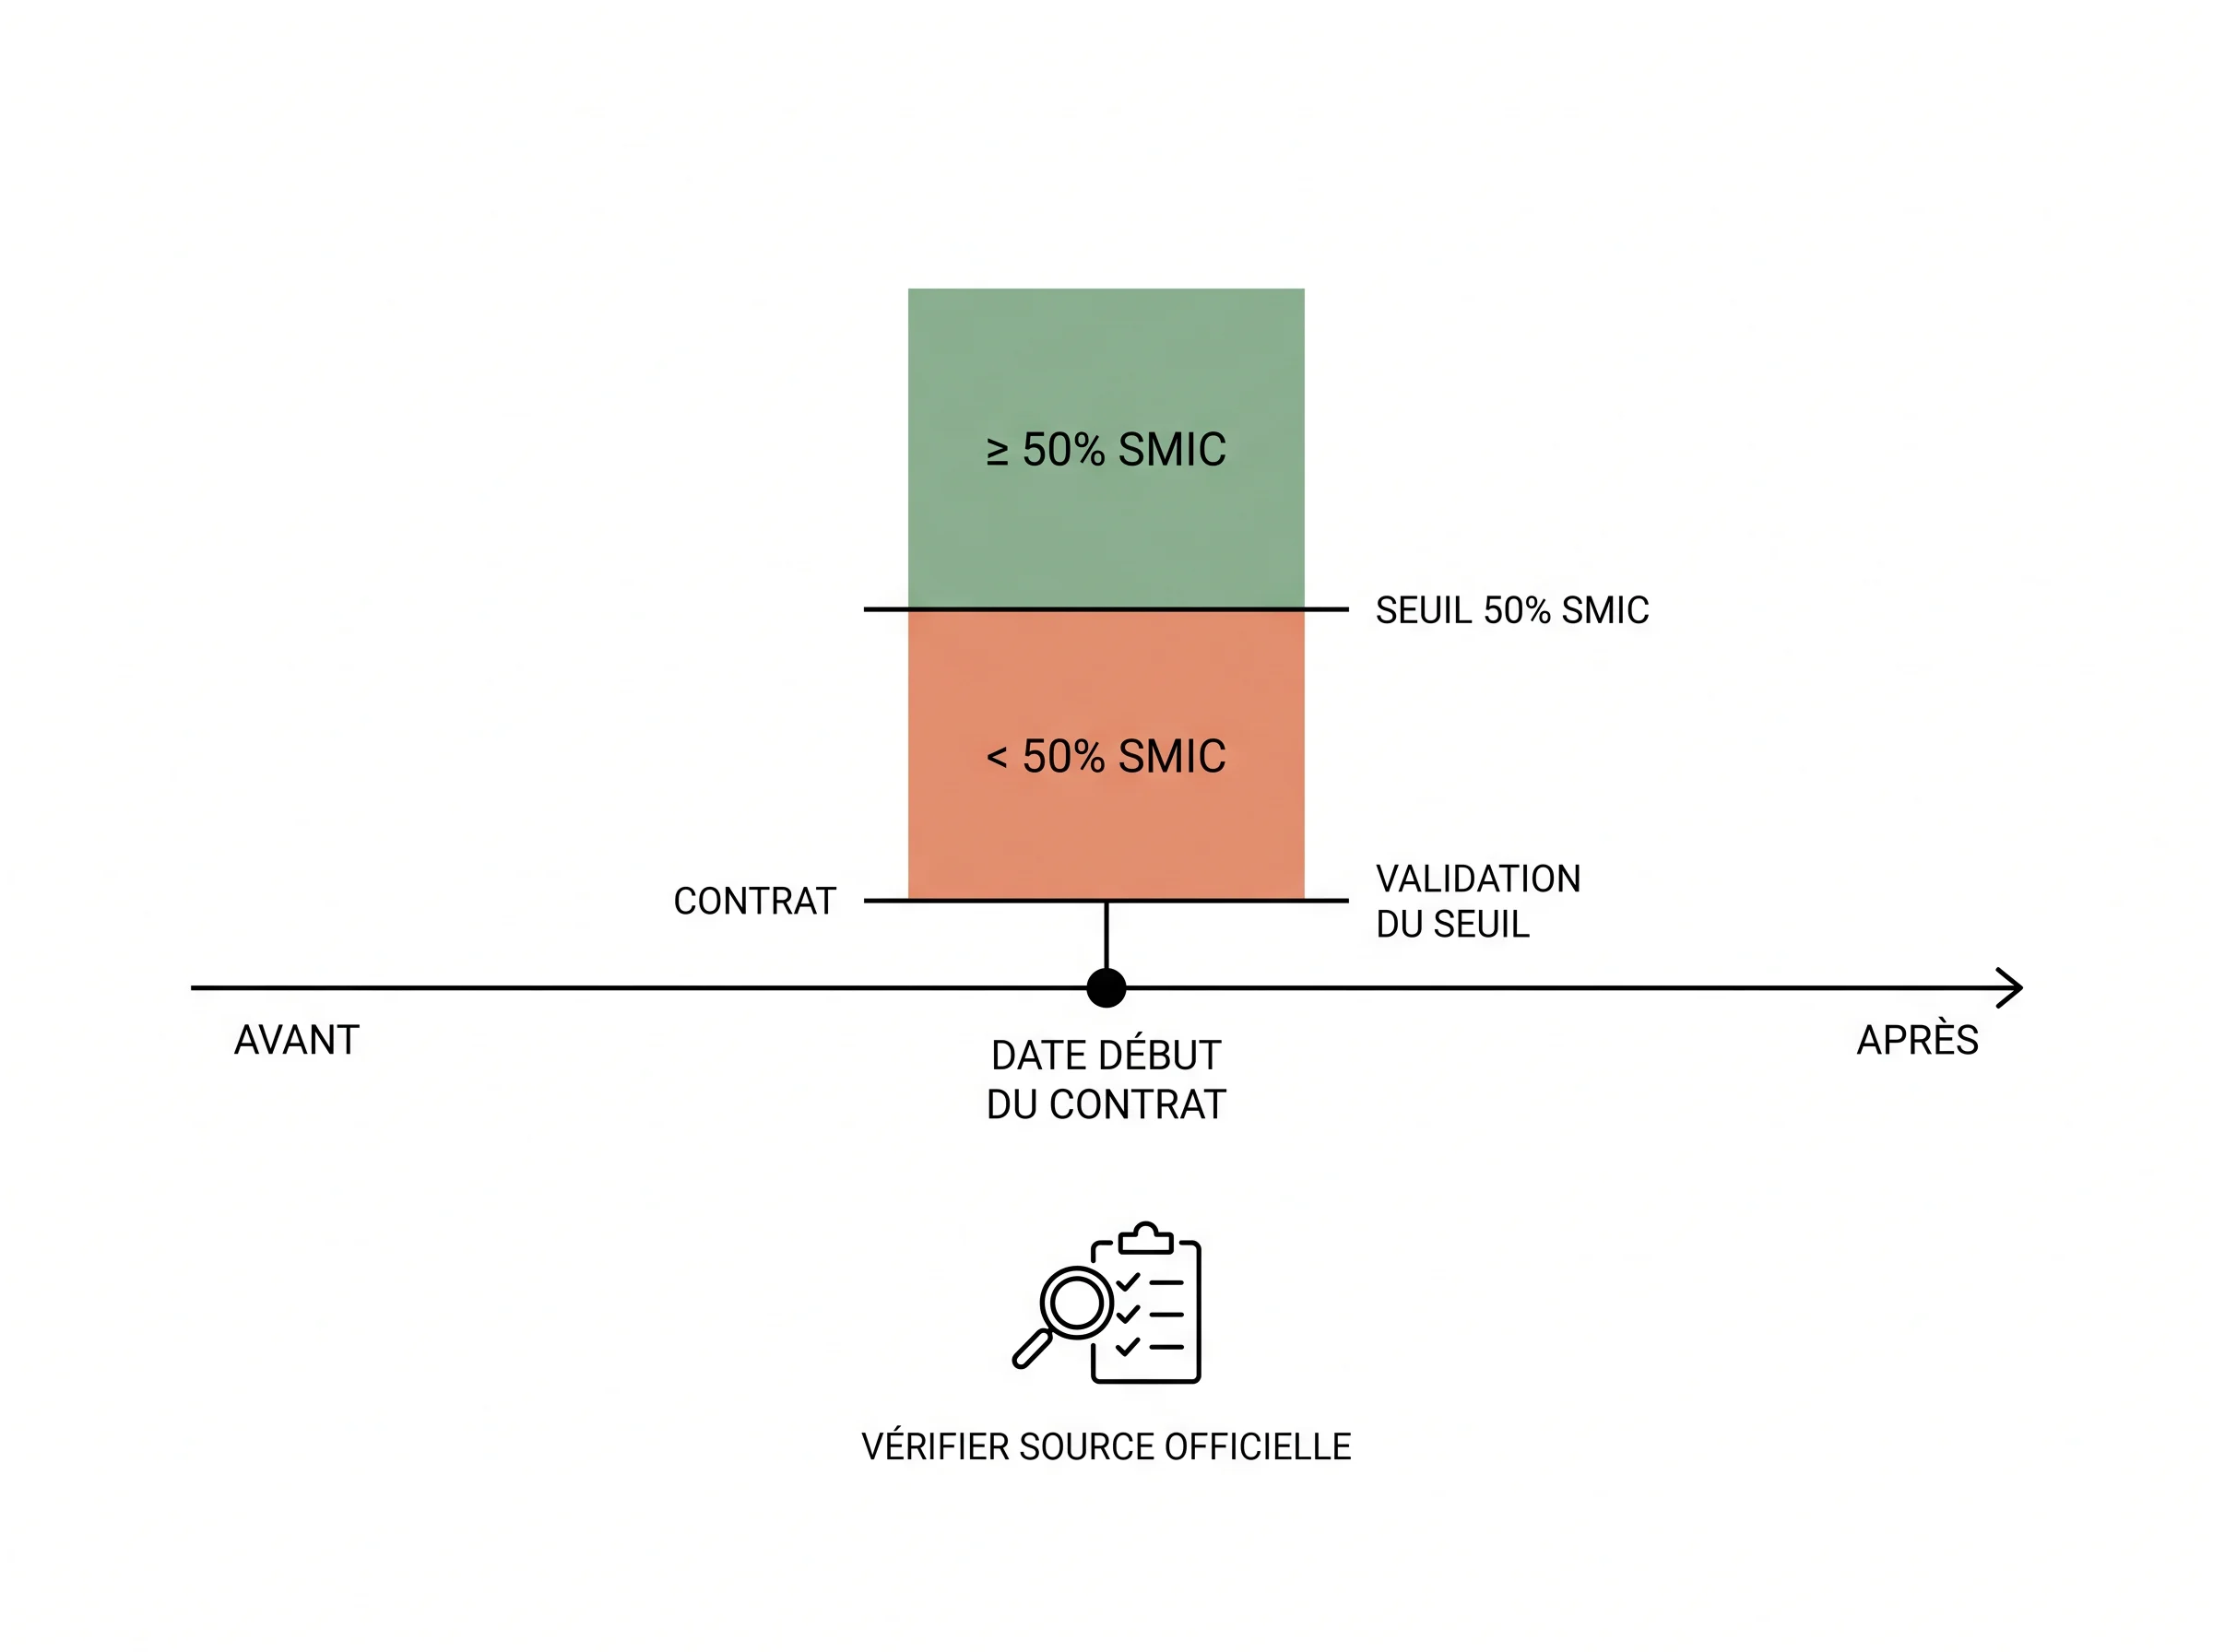
Le seuil en dessous duquel la rémunération de l’apprenti bénéficie d’une exonération totale de cotisations salariales est souvent cité comme un acquis stable. Ce n’est pas le cas : ce seuil a évolué, et son application dépend directement de la date de début du contrat.
L’erreur fréquente consiste à appliquer mécaniquement le seuil de 50 % du SMIC sans vérifier s’il correspond bien aux règles en vigueur au moment de la signature du contrat. Un employeur qui se base sur une source non mise à jour, ou sur une règle entendue de seconde main, peut calculer son reste à charge sur une base incorrecte.
Le BOSS et Service-Public.fr rappellent que la part de rémunération qui dépasse 50 % du SMIC reste soumise à cotisations salariales. La règle est donc mensuelle, et elle s’apprécie au regard du SMIC en vigueur au titre du mois considéré.
Exemple générique : un responsable RH qui applique un seuil mémorisé lors d’un précédent recrutement, sans consulter le BOSS ou Service-Public.fr à la date de signature du nouveau contrat, risque de sous-estimer ou de surestimer la part de rémunération exonérée. La part de rémunération au-delà du seuil applicable reste soumise à cotisations, ce qui modifie directement le coût employeur mensuel.
Réflexe de vérification : avant toute projection budgétaire, vérifier le seuil applicable à la date de début du contrat sur une source officielle datée, et confirmer que les règles n’ont pas évolué depuis la dernière consultation. Pour les contrats débutant à compter du 1er mars 2025, une attention particulière s’impose.
Confusion 4 : supposer que les règles récentes s’appliquent à tous les contrats de la même façon
Une évolution réglementaire publiée à une date précise ne s’applique pas nécessairement à l’ensemble des contrats d’apprentissage en cours ou à venir. Dès qu’une nouvelle règle est annoncée, certains employeurs l’intègrent dans leur budget sans vérifier si elle concerne leur situation spécifique.
Le décret n° 2025-290 du 28 mars 2025 précise que la nouvelle règle s’applique aux cotisations salariales dues au titre des contrats d’apprentissage conclus à compter du 1er mars 2025. Un contrat signé avant cette date, toujours en cours d’exécution, n’est pas automatiquement concerné par l’ajustement introduit à cette échéance. Appliquer la règle la plus récente à un contrat plus ancien peut conduire à un calcul de reste à charge inexact, dans un sens comme dans l’autre.
Exemple générique : un responsable RH qui lit une note de veille sociale mentionnant un changement applicable au 1er mars 2025 et l’intègre immédiatement à son prévisionnel, sans vérifier la date de début du contrat concerné, risque de budgéter sur une base incorrecte.
Réflexe de vérification : croiser deux informations avant toute projection : la date de début du contrat et le texte réglementaire applicable à cette date précise. Le BOSS et Service-Public.fr permettent de vérifier le périmètre exact d’une règle et les contrats qu’elle couvre. Une validation par un expert-comptable ou un gestionnaire de paie reste recommandée avant tout engagement budgétaire.
Confusion 5 : penser que la taxe d’apprentissage suit la même logique que l’exonération de cotisations
L’exonération de cotisations et la taxe d’apprentissage sont deux mécanismes distincts, régis par des règles différentes. Les confondre conduit à des erreurs de budget qui ne se corrigent qu’au moment des régularisations, souvent trop tard.
Une erreur de catégorie, pas de calcul
L’exonération de cotisations porte sur les prélèvements sociaux liés à la rémunération de l’apprenti. La taxe d’apprentissage, elle, est calculée sur la masse salariale de l’entreprise selon ses propres règles d’assiette, de taux et d’affectation. Elle ne disparaît pas parce qu’un contrat d’apprentissage est exonéré de cotisations.
Référence utile : l’URSSAF indique que l’exonération mensuelle de taxe d’apprentissage suppose deux conditions cumulatives : employer un ou plusieurs apprentis et disposer, au titre du mois précédent, de rémunérations n’excédant pas 6 fois le SMIC mensuel. La règle est mensuelle, et elle se vérifie séparément du régime des cotisations de l’apprenti.
Exemple générique : un employeur qui suppose que recruter un apprenti réduit mécaniquement sa taxe d’apprentissage peut intégrer une économie inexistante dans son prévisionnel. La taxe suit le régime de la masse salariale globale, pas le statut individuel d’un salarié.
Des conditions propres à vérifier séparément
La taxe d’apprentissage obéit à des conditions d’exigibilité, d’exonération partielle et d’affectation qui lui sont propres. Elles dépendent notamment de la taille de l’entreprise et du secteur d’activité. Ces conditions ne se déduisent pas des règles applicables aux cotisations sociales de l’apprenti.
Le bon réflexe est de traiter les deux sujets dans deux colonnes distinctes du budget : d’un côté, le reste à charge lié aux cotisations de l’apprenti ; de l’autre, la taxe d’apprentissage calculée sur la masse salariale totale.
Réflexe de vérification
Consulter Service-Public.fr et l’URSSAF pour les modalités déclaratives et les conditions d’exonération de la taxe d’apprentissage, puis le BOSS ou Service-Public.fr pour les règles d’exonération de cotisations. Une validation par un expert-comptable ou un gestionnaire de paie permet de s’assurer que les deux régimes sont bien traités séparément dans le prévisionnel.
Confusion 6 : intégrer les aides à l’embauche comme si elles étaient automatiques et immédiates
Certains employeurs bâtissent leur prévisionnel en déduisant d’emblée le montant d’une aide à l’embauche du coût mensuel de l’apprenti, avant même d’avoir vérifié leur éligibilité. C’est une erreur de méthode qui peut fragiliser le budget dès les premiers mois du contrat.
Les aides à l’embauche d’un apprenti sont soumises à des conditions précises : taille de l’entreprise, niveau de qualification préparé, date de début du contrat, et parfois secteur d’activité. Aucune aide n’est acquise par défaut du seul fait de recruter un apprenti. La source officielle Service-Public.fr précise en outre que le dispositif est lié à un contrat d’apprentissage, à une période d’embauche déterminée et à des conditions de niveau de formation.
À cela s’ajoute un décalage de versement fréquent : même lorsque l’éligibilité est confirmée, le paiement intervient rarement au premier mois. L’employeur supporte donc le coût complet pendant une période variable avant de percevoir l’aide.
Exemple générique : une PME anticipe une aide de plusieurs centaines d’euros dès le mois 1, la soustrait de son reste à charge estimé, puis découvre que le versement intervient avec deux ou trois mois de décalage. La trésorerie absorbe l’écart sans y avoir été préparée.
Réflexe de vérification : vérifier les conditions d’éligibilité sur Service-Public.fr avant la signature, ne pas intégrer une aide dans le budget mensuel avant confirmation écrite, et traiter le calendrier de versement comme une variable distincte du coût employeur réel.
Confusion 7 : oublier les coûts périphériques et la validation finale de paie
L’exonération de cotisations, le seuil de 50 % du SMIC, la taxe d’apprentissage et les aides représentent les principaux postes à clarifier, mais le coût employeur réel ne s’arrête pas là. Certains postes périphériques s’ajoutent sans être liés à l’exonération : mutuelle obligatoire, prévoyance, tickets-restaurant selon accord d’entreprise, frais de transport, ou équipements imposés par la convention collective applicable au secteur.
Un employeur qui budgète uniquement les cotisations et la rémunération brute peut sous-estimer son reste à charge de plusieurs centaines d’euros par mois, selon le secteur et la taille de la structure, sans que l’exonération n’ait le moindre effet sur ces postes.
La convention collective mérite une attention particulière : elle peut imposer des obligations salariales ou des avantages spécifiques qui s’appliquent à l’apprenti au même titre qu’aux autres salariés. Vérifier la convention applicable avant la signature évite les ajustements en cours de contrat.
Aucun prévisionnel ne remplace une validation de paie réelle. Les règles d’exonération, les seuils et les aides évoluent ; une simulation établie plusieurs mois avant la signature peut ne plus refléter les règles en vigueur à la date de début du contrat.
Mini-checklist avant engagement budgétaire
- Identifier la convention collective applicable et ses obligations spécifiques.
- Lister les coûts périphériques obligatoires (mutuelle, prévoyance, transport, équipements).
- Vérifier le seuil de 50 % du SMIC et les règles d’exonération à la date de début du contrat sur le BOSS ou Service-Public.fr.
- Confirmer l’éligibilité aux aides avant de les intégrer au budget, et traiter leur calendrier de versement séparément.
- Faire valider la paie prévisionnelle par un expert-comptable ou un gestionnaire de paie avant la signature.
Cet article est informatif et ne remplace ni une paie individualisée, ni un conseil juridique, ni une validation par un professionnel compétent ou une source officielle à jour.
FAQ
Le salaire brut et le salaire net d’un apprenti sont-ils toujours presque identiques ?
Pas nécessairement. L’exonération de cotisations salariales réduit les prélèvements sur le salaire brut de l’apprenti, ce qui peut rapprocher brut et net dans certaines configurations. Mais ce rapprochement dépend du niveau de rémunération par rapport au seuil applicable et des règles en vigueur à la date de début du contrat. Il ne faut pas en déduire que l’écart brut/net est nul ni que le coût employeur se limite au brut versé.
Que se passe-t-il pour la part de rémunération qui dépasse le seuil d’exonération ?
La part de rémunération au-delà du seuil applicable reste soumise à cotisations sociales dans les conditions de droit commun. Elle alourdit donc le reste à charge mensuel de l’employeur. C’est pourquoi le seuil doit être vérifié à la date de début du contrat sur le BOSS ou Service-Public.fr, et non appliqué mécaniquement à partir d’une source ancienne.
Pourquoi les anciennes règles sur le seuil de 79 % du SMIC créent-elles encore des erreurs ?
Ce seuil a existé dans des configurations réglementaires antérieures et circule encore dans certaines pratiques internes ou sources non mises à jour. L’utiliser comme base de calcul aujourd’hui conduit à une estimation incorrecte du reste à charge. Seul le seuil applicable à la date de début du contrat, vérifié sur une source officielle datée, doit servir de référence.
Peut-on déduire automatiquement une aide à l’embauche du coût prévisionnel dès le premier mois ?
Non. Les aides à l’embauche sont conditionnelles et leur versement intervient rarement dès le premier mois, même en cas d’éligibilité confirmée. Intégrer une aide avant confirmation écrite et avant réception effective fausse le prévisionnel de trésorerie. Le calendrier de versement doit être traité comme une variable distincte du coût employeur mensuel réel.
Conclusion
Construire un budget fiable autour d’un contrat d’apprentissage suppose de distinguer précisément ce que l’exonération de cotisations couvre, ce qu’elle ne couvre pas, et ce qui relève d’autres mécanismes. Chacune des 7 confusions présentées ici peut, prise isolément, conduire à une sous-estimation significative du coût employeur réel. Vérifier les règles applicables à la date de début du contrat sur le BOSS ou Service-Public.fr, et faire valider le prévisionnel par un expert-comptable ou un gestionnaire de paie, reste la démarche la plus sûre avant tout engagement.