
Combien coûte réellement un apprenti pour l’employeur ? La question est légitime, mais il n’existe pas de réponse universelle. Le coût dépend du profil de l’apprenti, de la taille de l’entreprise, de la convention collective applicable, des aides en vigueur à la date de signature et du CFA retenu. Avant de signer un contrat d’apprentissage, il est utile de cartographier les postes qui composent ce budget, de distinguer ce qui est certain de ce qui est conditionnel, et d’identifier les interlocuteurs qui peuvent confirmer les chiffres. Cet article propose une synthèse structurée autour de sept arbitrages budgétaires. Il ne se substitue pas à un calcul de paie individualisé ni à une consultation de l’OPCO ou de l’expert-comptable.
En résumé
- Le salaire brut de l’apprenti n’est pas le coût employeur : les cotisations patronales s’ajoutent et varient selon la taille de l’entreprise.
- L’âge, l’année d’exécution du contrat et la convention collective font varier la rémunération due.
- L’aide à l’embauche est conditionnelle et datée : elle ne peut pas être inscrite au budget avant vérification de l’éligibilité.
- La prise en charge OPCO couvre tout ou partie des frais de formation, mais un reste à payer peut subsister si les tarifs du CFA dépassent le niveau fixé par France compétences.
- Les frais annexes, équipement, tutorat, intégration, s’ajoutent au calcul initial et méritent d’être listés avant signature.
1. Partir de la rémunération de l’apprenti, sans la confondre avec le coût employeur
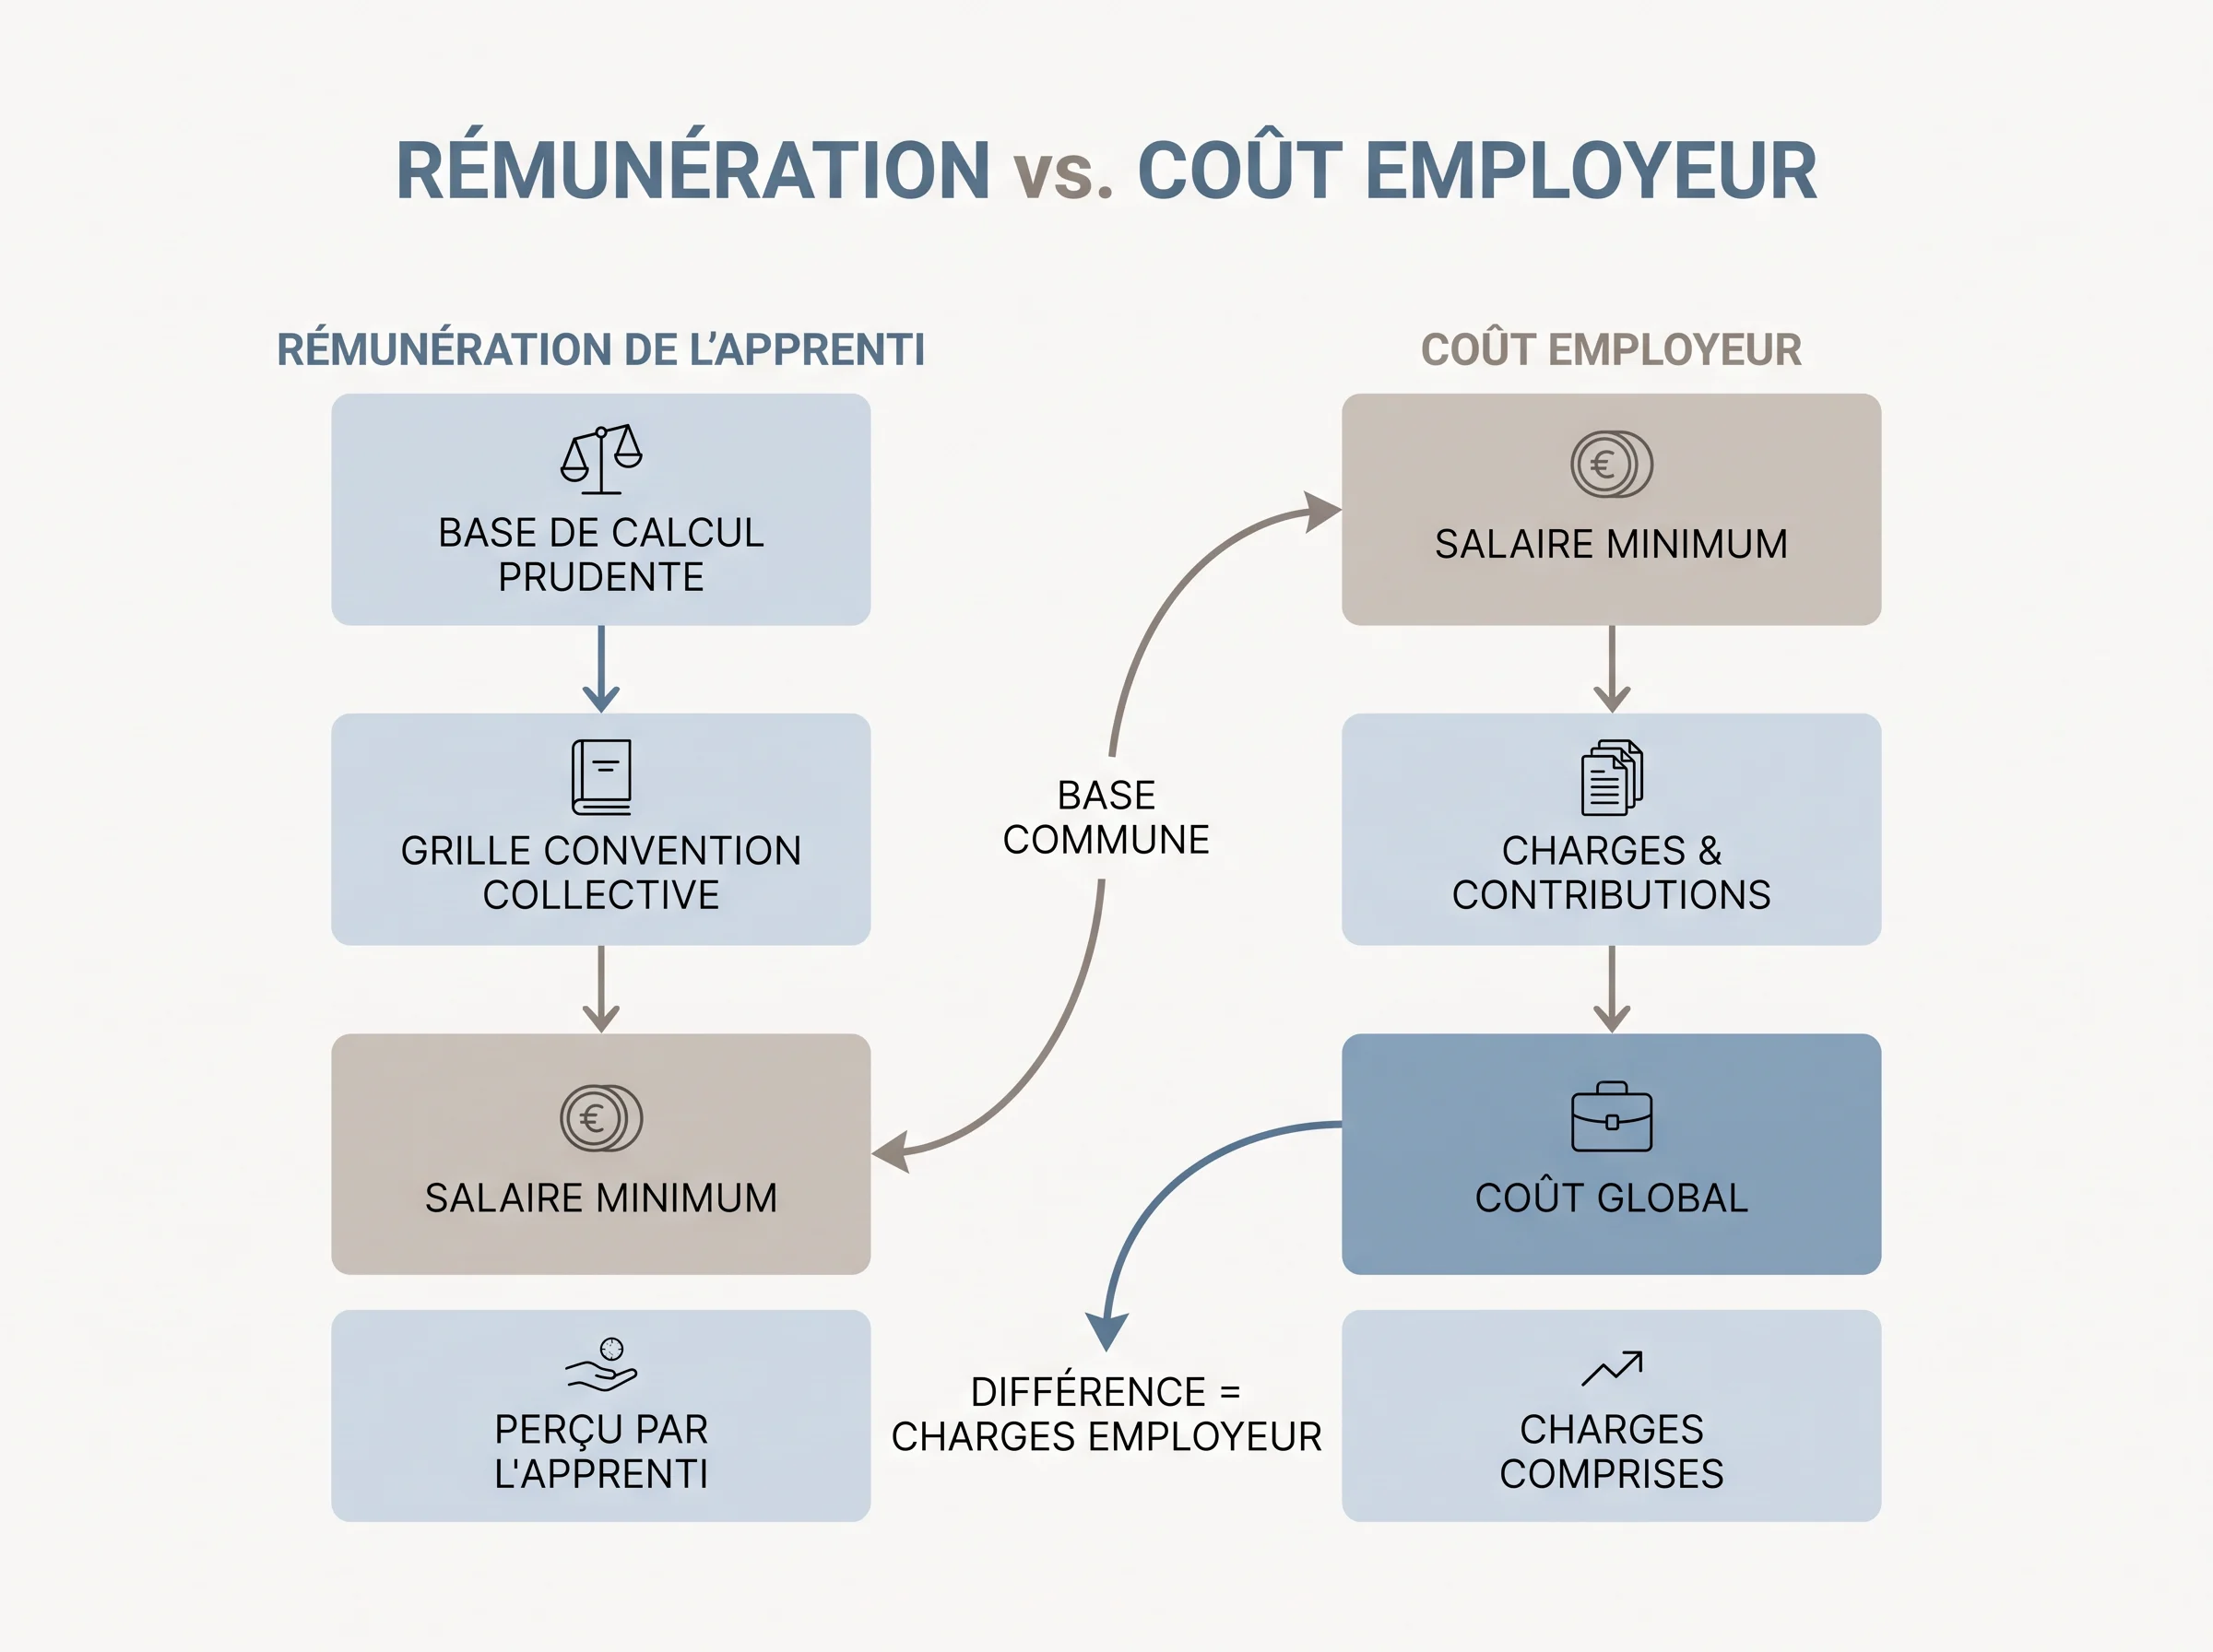
La première erreur fréquente est de prendre le salaire brut de l’apprenti comme point de départ du budget. Ce montant est une base de calcul, pas le coût réel supporté par l’entreprise.
La rémunération de l’apprenti est exprimée en pourcentage du SMIC, ou du salaire minimum conventionnel si la convention collective applicable prévoit un plancher plus favorable. Ce pourcentage varie selon l’âge de l’apprenti et l’année d’exécution du contrat. Le ministère du Travail rappelle que cette rémunération évolue à la fois avec l’âge et avec la progression du contrat, qui augmente en principe à chaque nouvelle année d’exécution (source officielle).
Ce salaire brut sert de base au calcul des cotisations sociales patronales. Une fois ces charges ajoutées, on obtient le coût employeur, qui peut être sensiblement supérieur au brut affiché. Un apprenti dont le salaire brut représente 60 % du SMIC génère donc un coût employeur plus élevé dès lors que des cotisations résiduelles s’appliquent, même partiellement.
Deux précisions importantes avant d’aller plus loin :
- Si l’entreprise est couverte par une convention collective, vérifier si elle prévoit un plancher de rémunération supérieur au SMIC : c’est cette base qui s’impose.
- Le calcul exact relève du service paie ou de l’expert-comptable, pas d’une lecture rapide de barème.
2. Mesurer l’effet du profil de l’apprenti sur le budget
La rémunération d’un apprenti n’est pas un montant fixe : elle dépend de trois paramètres liés au profil du contrat, qui se combinent et peuvent faire varier sensiblement le budget à prévoir.
L’âge de l’apprenti est le premier levier. Les grilles légales prévoient des pourcentages du SMIC différents selon que l’apprenti a moins de 18 ans, entre 18 et 25 ans révolus, ou 26 ans et plus. Le Service Public rappelle aussi que les majorations liées au passage à une tranche d’âge supérieure prennent effet le premier jour du mois suivant l’anniversaire (source officielle).
L’année d’exécution du contrat joue également. La rémunération augmente d’une année à l’autre : un apprenti en deuxième année perçoit un pourcentage plus élevé qu’en première année, à âge identique. Pour un contrat de deux ou trois ans, l’employeur doit anticiper une progression automatique du coût, et non un montant stable sur toute la durée.
Le niveau de diplôme ou de certification préparé n’influe pas directement sur la grille légale, mais certaines conventions collectives prévoient des planchers de rémunération spécifiques selon le niveau de qualification visé, ce qui peut relever le seuil minimal au-delà du SMIC légal.
Pour illustrer l’écart : un apprenti de 17 ans en première année d’un CAP représente un coût employeur nettement inférieur à celui d’un apprenti plus âgé en deuxième année d’un diplôme supérieur, même si les deux contrats sont conclus dans la même entreprise et le même secteur. Ce n’est pas une différence marginale.
Enfin, la date de conclusion du contrat peut avoir une incidence si des revalorisations du SMIC interviennent en cours d’année : le salaire de l’apprenti suit mécaniquement ces ajustements, ce qui modifie le coût réel par rapport à l’estimation initiale. Ces paramètres se lisent dans les grilles officielles, mais leur combinaison exacte mérite une vérification auprès du service paie avant de signer.
3. Vérifier les cotisations, exonérations et allègements réellement applicables
Une fois le salaire brut posé, le passage au coût employeur dépend des règles sociales qui s’appliquent au contrat. Ces règles varient selon la taille de l’entreprise et la situation du contrat, ce qui rend tout barème universel inapplicable.
Les contrats d’apprentissage bénéficient d’exonérations de cotisations patronales, mais leur étendue n’est pas identique pour toutes les entreprises. Une entreprise de moins de onze salariés n’est pas soumise aux mêmes règles qu’une structure de taille intermédiaire ou qu’un grand groupe. Certains allègements généraux peuvent également se combiner, ou au contraire se limiter mutuellement, selon la situation.
Deux entreprises du même secteur qui embauchent un apprenti au même niveau de rémunération peuvent se retrouver avec des montants de cotisations patronales très différents selon leur effectif respectif, sans que l’une ou l’autre ait commis d’erreur. C’est précisément pourquoi le service paie ou l’expert-comptable doit confirmer les règles applicables avant toute projection budgétaire.
4. Intégrer l’aide à l’embauche d’un apprenti sans la surestimer
Une aide à l’embauche peut réduire le coût net supporté par l’employeur, mais elle ne se substitue pas à un poste de charge certain. Avant de l’inscrire dans un budget prévisionnel, deux précautions s’imposent.
D’abord, l’éligibilité n’est pas automatique. Les conditions varient selon la taille de l’entreprise, le niveau de certification visé et la période de conclusion du contrat. Une aide disponible au moment où un collègue a recruté son apprenti peut ne plus l’être, ou s’appliquer selon des modalités différentes, quelques mois plus tard.
Ensuite, les montants et les critères changent régulièrement par décret. Inscrire un montant non daté dans un prévisionnel revient à budgéter une recette incertaine. La bonne pratique consiste à vérifier les conditions en vigueur au moment précis de la conclusion du contrat, auprès de l’OPCO ou via le simulateur officiel du coût salarial annuel d’un alternant.
En pratique, l’aide vient en déduction du coût employeur réel, pas du salaire brut. Elle allège la trésorerie sur la période couverte, mais elle ne modifie ni la rémunération due à l’apprenti, ni les obligations sociales de l’entreprise. Un employeur qui anticipe cette aide comme acquise avant d’avoir vérifié son éligibilité s’expose à un écart budgétaire difficile à absorber en cours de contrat.
5. Distinguer la prise en charge OPCO des frais pédagogiques réellement dus
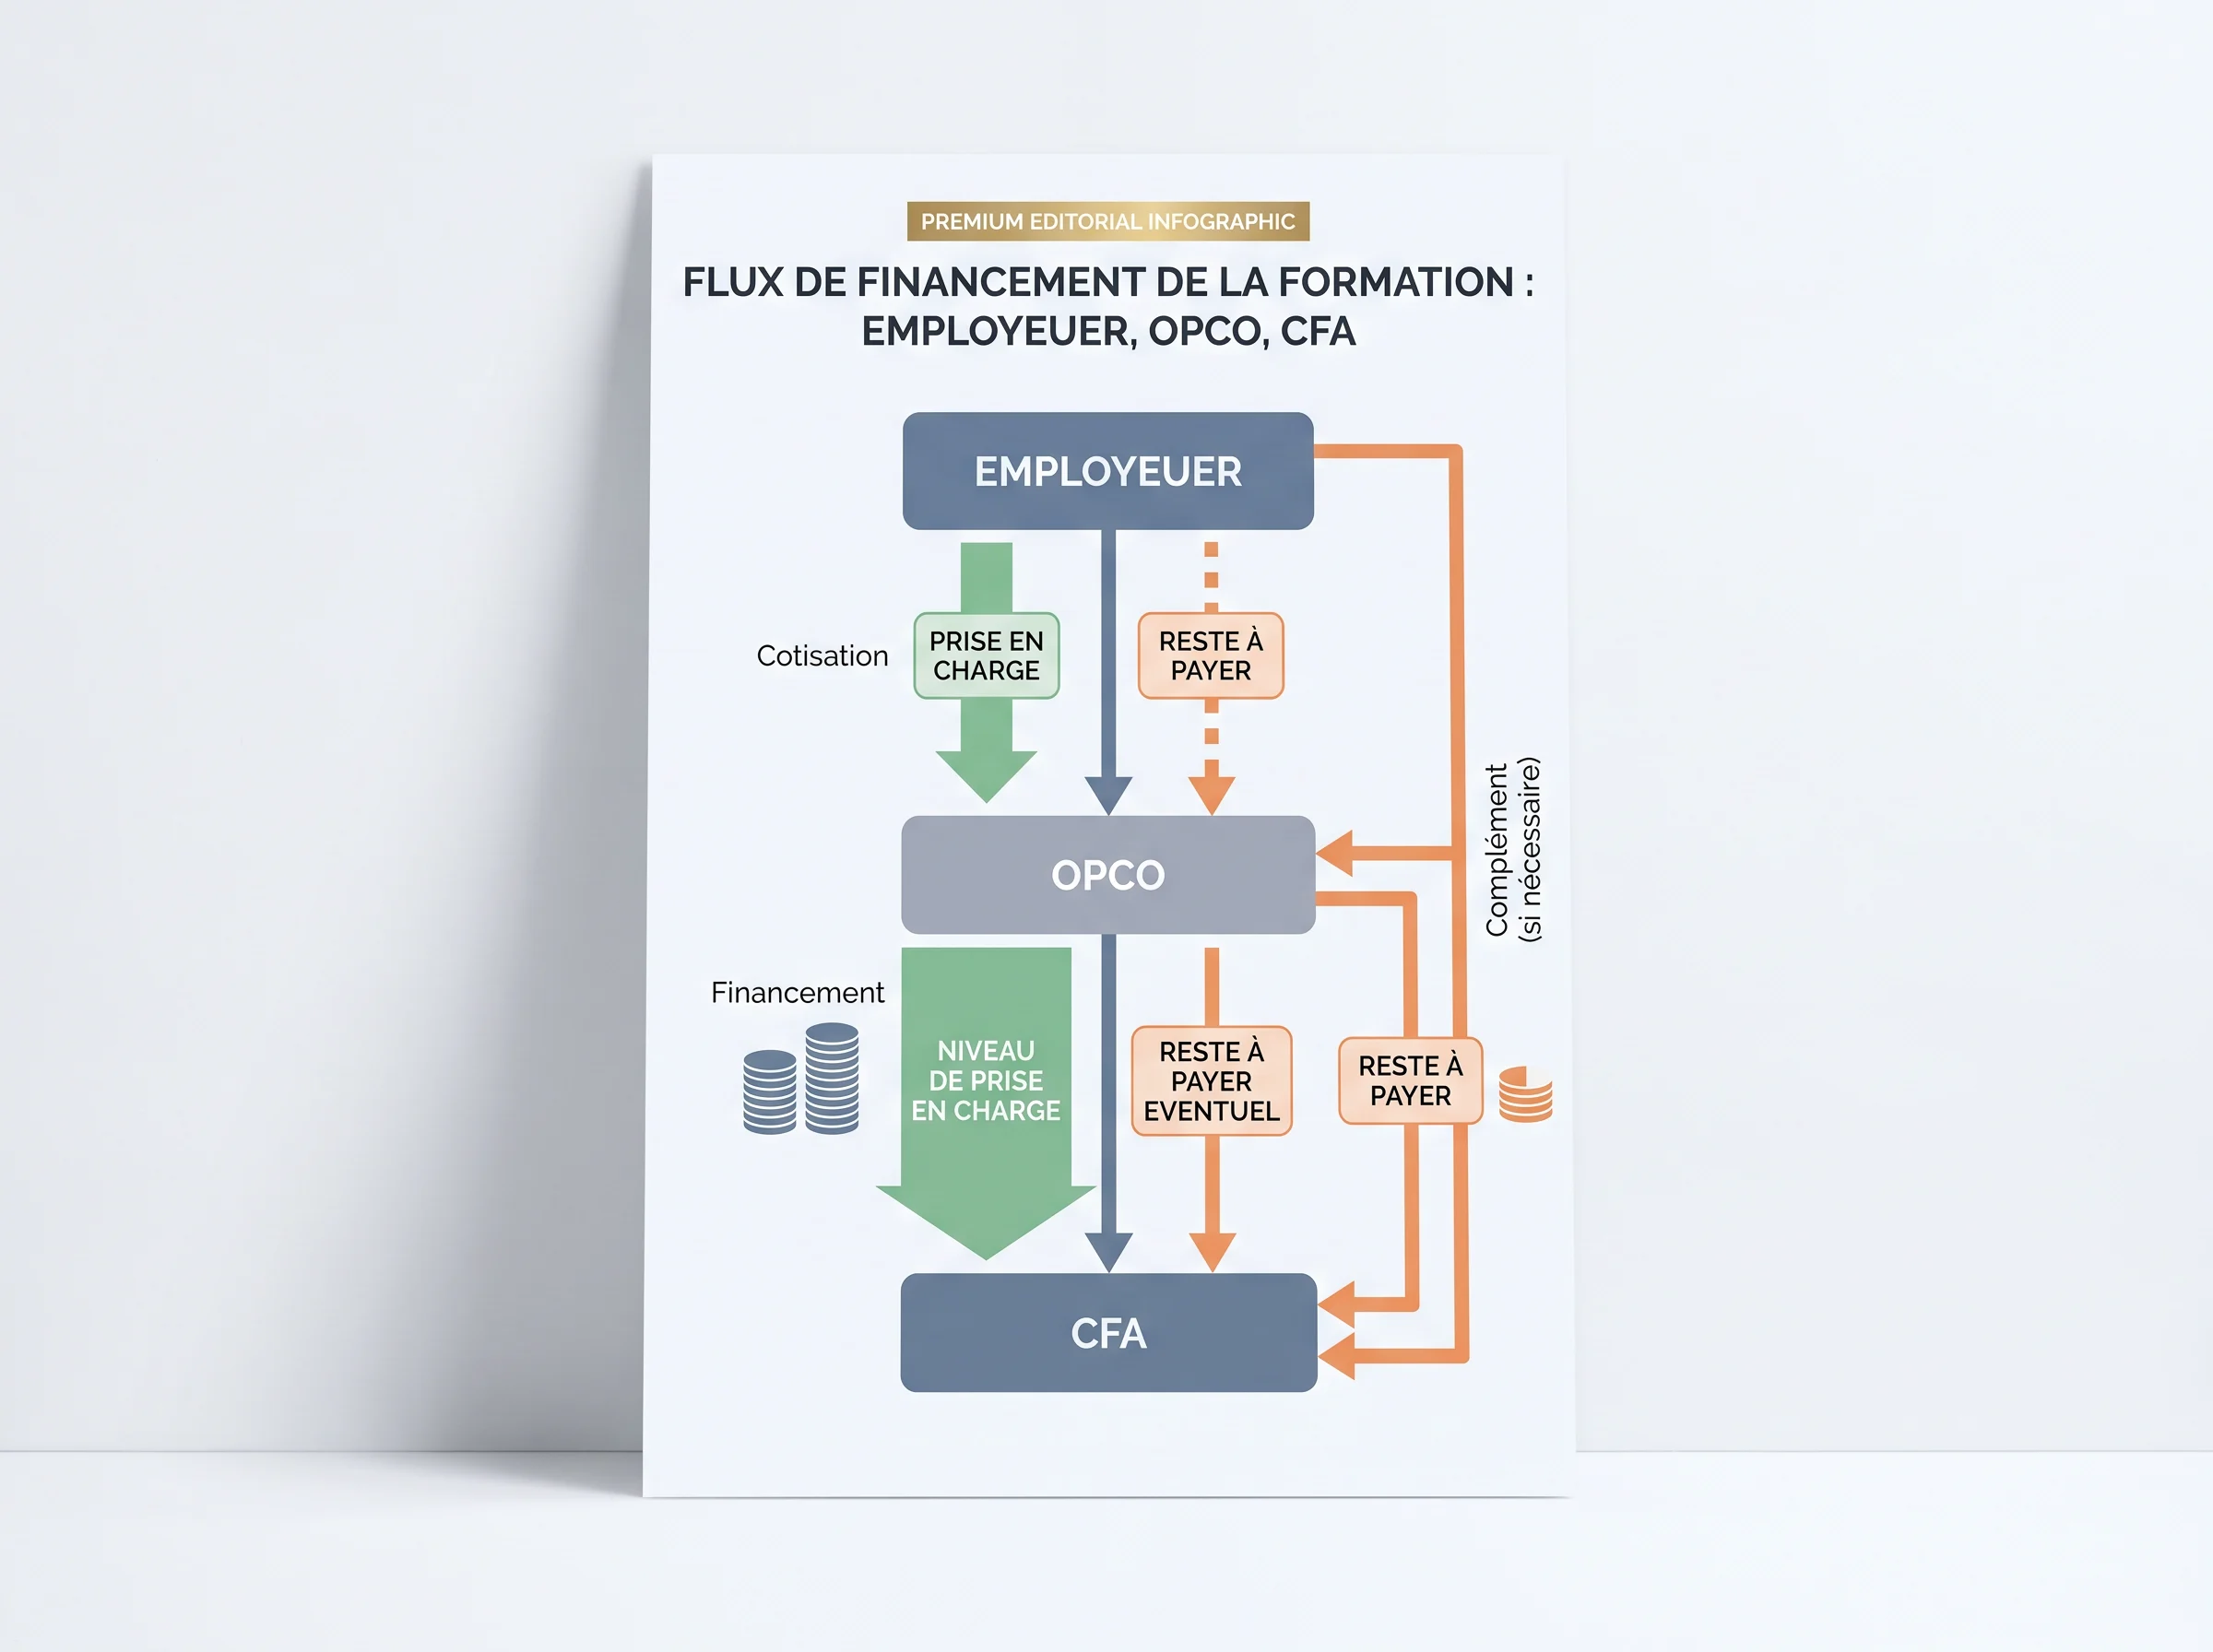
Un point de confusion fréquent dans la construction du budget employeur : assimiler la prise en charge de la formation par l’OPCO à une absence totale de frais pédagogiques. Ces deux notions sont liées, mais elles ne se confondent pas.
L’OPCO verse directement au CFA une somme destinée à couvrir tout ou partie des frais de formation. Ce montant correspond à un niveau de prise en charge (NPEC) défini par France compétences pour chaque certification et chaque CFA. France compétences publie le référentiel officiel des NPEC, et le niveau de prise en charge est déterminé par la branche professionnelle ou, à défaut, par décret (source officielle).
Le CFA fixe de son côté ses propres frais pédagogiques. Si ces frais dépassent le NPEC applicable, la différence reste à la charge de l’employeur. C’est ce qu’on appelle le reste à payer sur la formation. À l’inverse, si le NPEC couvre intégralement les frais du CFA, l’employeur ne règle rien directement au titre de la formation.
Un employeur qui signe un contrat avec un CFA dont les tarifs sont supérieurs au NPEC fixé par France compétences devra anticiper ce différentiel dans son budget, même si l’OPCO prend en charge une part significative du coût. Ce reste à payer est distinct du coût salarial et des cotisations sociales : il s’agit d’une dépense de formation, pas d’une charge de personnel.
Avant de finaliser le choix du CFA, il est utile de comparer les frais pédagogiques annoncés par l’établissement avec le NPEC applicable à la certification visée. L’OPCO peut communiquer ce niveau de prise en charge sur demande, et le CFA est tenu d’informer l’employeur du montant de ses frais.
6. Ne pas oublier les frais annexes d’intégration souvent absents du premier calcul
Lorsqu’un responsable RH ou un dirigeant de PME établit un premier budget pour accueillir un apprenti, il additionne généralement le coût salarial et, le cas échéant, un éventuel reste à payer sur la formation. Ce calcul est incomplet : d’autres postes de dépense s’ajoutent dès l’entrée dans l’entreprise, sans figurer ni sur le bulletin de paie ni sur la facture du CFA.
L’équipement professionnel en est l’exemple le plus immédiat. Selon le secteur, l’apprenti peut avoir besoin de vêtements de travail, d’équipements de protection individuelle, d’outils spécifiques ou d’accès à des logiciels métier. Ces achats sont souvent ponctuels, mais ils interviennent dès les premières semaines et s’imputent sur le budget opérationnel, pas sur la ligne formation.
Le temps de tutorat représente un coût indirect moins visible mais réel. Un tuteur interne consacre du temps à l’accompagnement, au suivi des objectifs et aux échanges avec le CFA. Ce temps est prélevé sur sa capacité productive habituelle. Dans une petite structure, cet impact sur l’organisation interne peut être significatif, même s’il n’apparaît dans aucune facture.
D’autres frais d’intégration peuvent s’ajouter selon les pratiques de l’entreprise : accès aux outils de communication interne, badge, poste de travail dédié, ou formation aux procédures internes. Aucun de ces éléments n’est systématique, mais leur cumul peut peser sur le budget réel sans avoir été anticipé. Avant de conclure un contrat d’apprentissage, il est utile de lister ces postes en consultant les équipes concernées.
7. Sécuriser l’estimation avec les bons outils et les bons interlocuteurs
Les six arbitrages précédents permettent de cartographier les postes qui composent le budget employeur. Mais une estimation reste théorique tant qu’elle n’a pas été confrontée à la situation réelle de l’entreprise. Avant de signer un contrat d’apprentissage, trois vérifications concrètes permettent de transformer cette estimation en budget plus fiable.
Le simulateur officiel du coût d’un alternant, disponible sur les portails publics dédiés à l’alternance, permet d’obtenir une projection individualisée en renseignant l’âge de l’apprenti, l’année d’exécution du contrat, le niveau de certification visé et la taille de l’entreprise. Il ne remplace pas le service paie, mais il offre un premier cadrage utile avant toute négociation avec un CFA.
La vérification auprès du service paie ou de l’expert-comptable reste indispensable pour confirmer les cotisations réellement applicables, les exonérations liées à la taille de l’entreprise et l’impact de la convention collective sur le plancher de rémunération.
Enfin, l’OPCO et le CFA sont les deux interlocuteurs à solliciter pour confirmer le niveau de prise en charge applicable à la certification visée et les frais pédagogiques réels. Un écart entre ces deux montants génère un reste à payer que le simulateur seul ne peut pas anticiper.
Cet article présente une synthèse des arbitrages budgétaires, pas une simulation de paie personnalisée. Les montants d’aides, les taux de cotisations et les niveaux de prise en charge évoluent par décret ou par décision de France compétences : seule la date de conclusion du contrat fait foi.
Checklist avant signature
- Identifier l’âge de l’apprenti et l’année d’exécution du contrat pour déterminer la rémunération applicable.
- Vérifier si la convention collective impose un plancher supérieur au barème légal.
- Confirmer les cotisations et exonérations applicables avec le service paie ou l’expert-comptable.
- Vérifier les conditions d’éligibilité à l’aide à l’embauche à la date de conclusion du contrat.
- Obtenir le niveau de prise en charge (NPEC) auprès de l’OPCO pour la certification visée.
- Comparer ce NPEC avec les frais pédagogiques réels du CFA pour identifier un éventuel reste à payer.
- Lister les frais annexes d’intégration (équipement, tutorat) avant de finaliser le budget.
- Utiliser le simulateur officiel comme outil de cadrage avant toute décision.
FAQ
Peut-on estimer le coût d’un apprenti sans connaître sa convention collective ?
Non. La convention collective peut imposer un plancher de rémunération supérieur au SMIC légal. Sans la vérifier, l’estimation du salaire brut, et donc du coût employeur, reste incomplète. C’est l’un des premiers points à confirmer avec le service paie avant toute projection budgétaire.
L’aide à l’embauche est-elle acquise dès la signature du contrat ?
Non. L’éligibilité dépend de la taille de l’entreprise, du niveau de certification visé et de la date de conclusion du contrat. Les montants et critères évoluent par décret : une aide disponible quelques mois plus tôt peut ne plus s’appliquer dans les mêmes conditions. La vérification auprès de l’OPCO s’impose avant toute inscription budgétaire.
Que se passe-t-il si les frais du CFA dépassent le niveau de prise en charge fixé par France compétences ?
La différence reste à la charge de l’employeur. Ce reste à payer sur la formation est distinct du coût salarial. Il faut comparer les frais pédagogiques réels du CFA avec le niveau de prise en charge applicable à la certification visée avant de signer, pour éviter un écart non anticipé.
Le simulateur officiel suffit-il à sécuriser le budget ?
Il offre un premier cadrage utile, mais ne remplace pas le service paie. Les cotisations, exonérations et niveaux de prise en charge dépendent de la situation propre à chaque entreprise. Le simulateur est un point de départ, pas un budget confirmé.