
Beaucoup d’employeurs abordent le recrutement d’un apprenti avec une estimation partielle : ils regardent le salaire affiché, déduisent les aides annoncées, puis concluent que le coût restera faible. Ce raisonnement oublie plusieurs postes réels : cotisations patronales résiduelles, conditions d’éligibilité aux aides, reste à charge pour la formation, évolution annuelle de la rémunération et temps d’encadrement interne. Le coût d’un apprenti pour l’employeur se construit à partir de plusieurs paramètres qui varient selon l’âge du salarié, l’année du contrat, la convention collective applicable et les règles en vigueur au moment du recrutement. Cet article corrige 7 idées reçues pour poser un budget réaliste avant de s’engager.
En résumé
- Le coût employeur inclut le salaire brut et les cotisations patronales, pas seulement la rémunération nette perçue par l’apprenti.
- Les exonérations réduisent les charges mais ne les suppriment pas toujours totalement : un reste à charge peut subsister selon le contrat et la situation de l’entreprise.
- Les aides à l’apprentissage doivent être vérifiées au moment du recrutement, car elles dépendent de règles datées et de conditions précises.
- La formation est financée selon des niveaux de prise en charge définis par les règles applicables, mais un reste à charge peut exister si les frais dépassent ce niveau.
- Le budget doit être recalculé chaque année : âge, année de contrat et paramètres réglementaires font évoluer le montant réel.
1. « Le salaire brut de l’apprenti suffit pour estimer le coût »
C’est le point de départ de beaucoup d’estimations, et c’est là que la confusion s’installe. Le salaire brut est la rémunération contractuelle de l’apprenti, celle qui figure sur le contrat. Mais ce montant n’est pas ce que l’entreprise débourse réellement.
Le contrat d’apprentissage est d’ailleurs un contrat de travail entre un employeur et un salarié, conclu pour permettre une formation en alternance vers un diplôme ou un titre professionnel, comme le rappelle le ministère du Travail (source officielle). Autrement dit, on parle bien d’un coût salarial, pas d’un simple coût de formation.
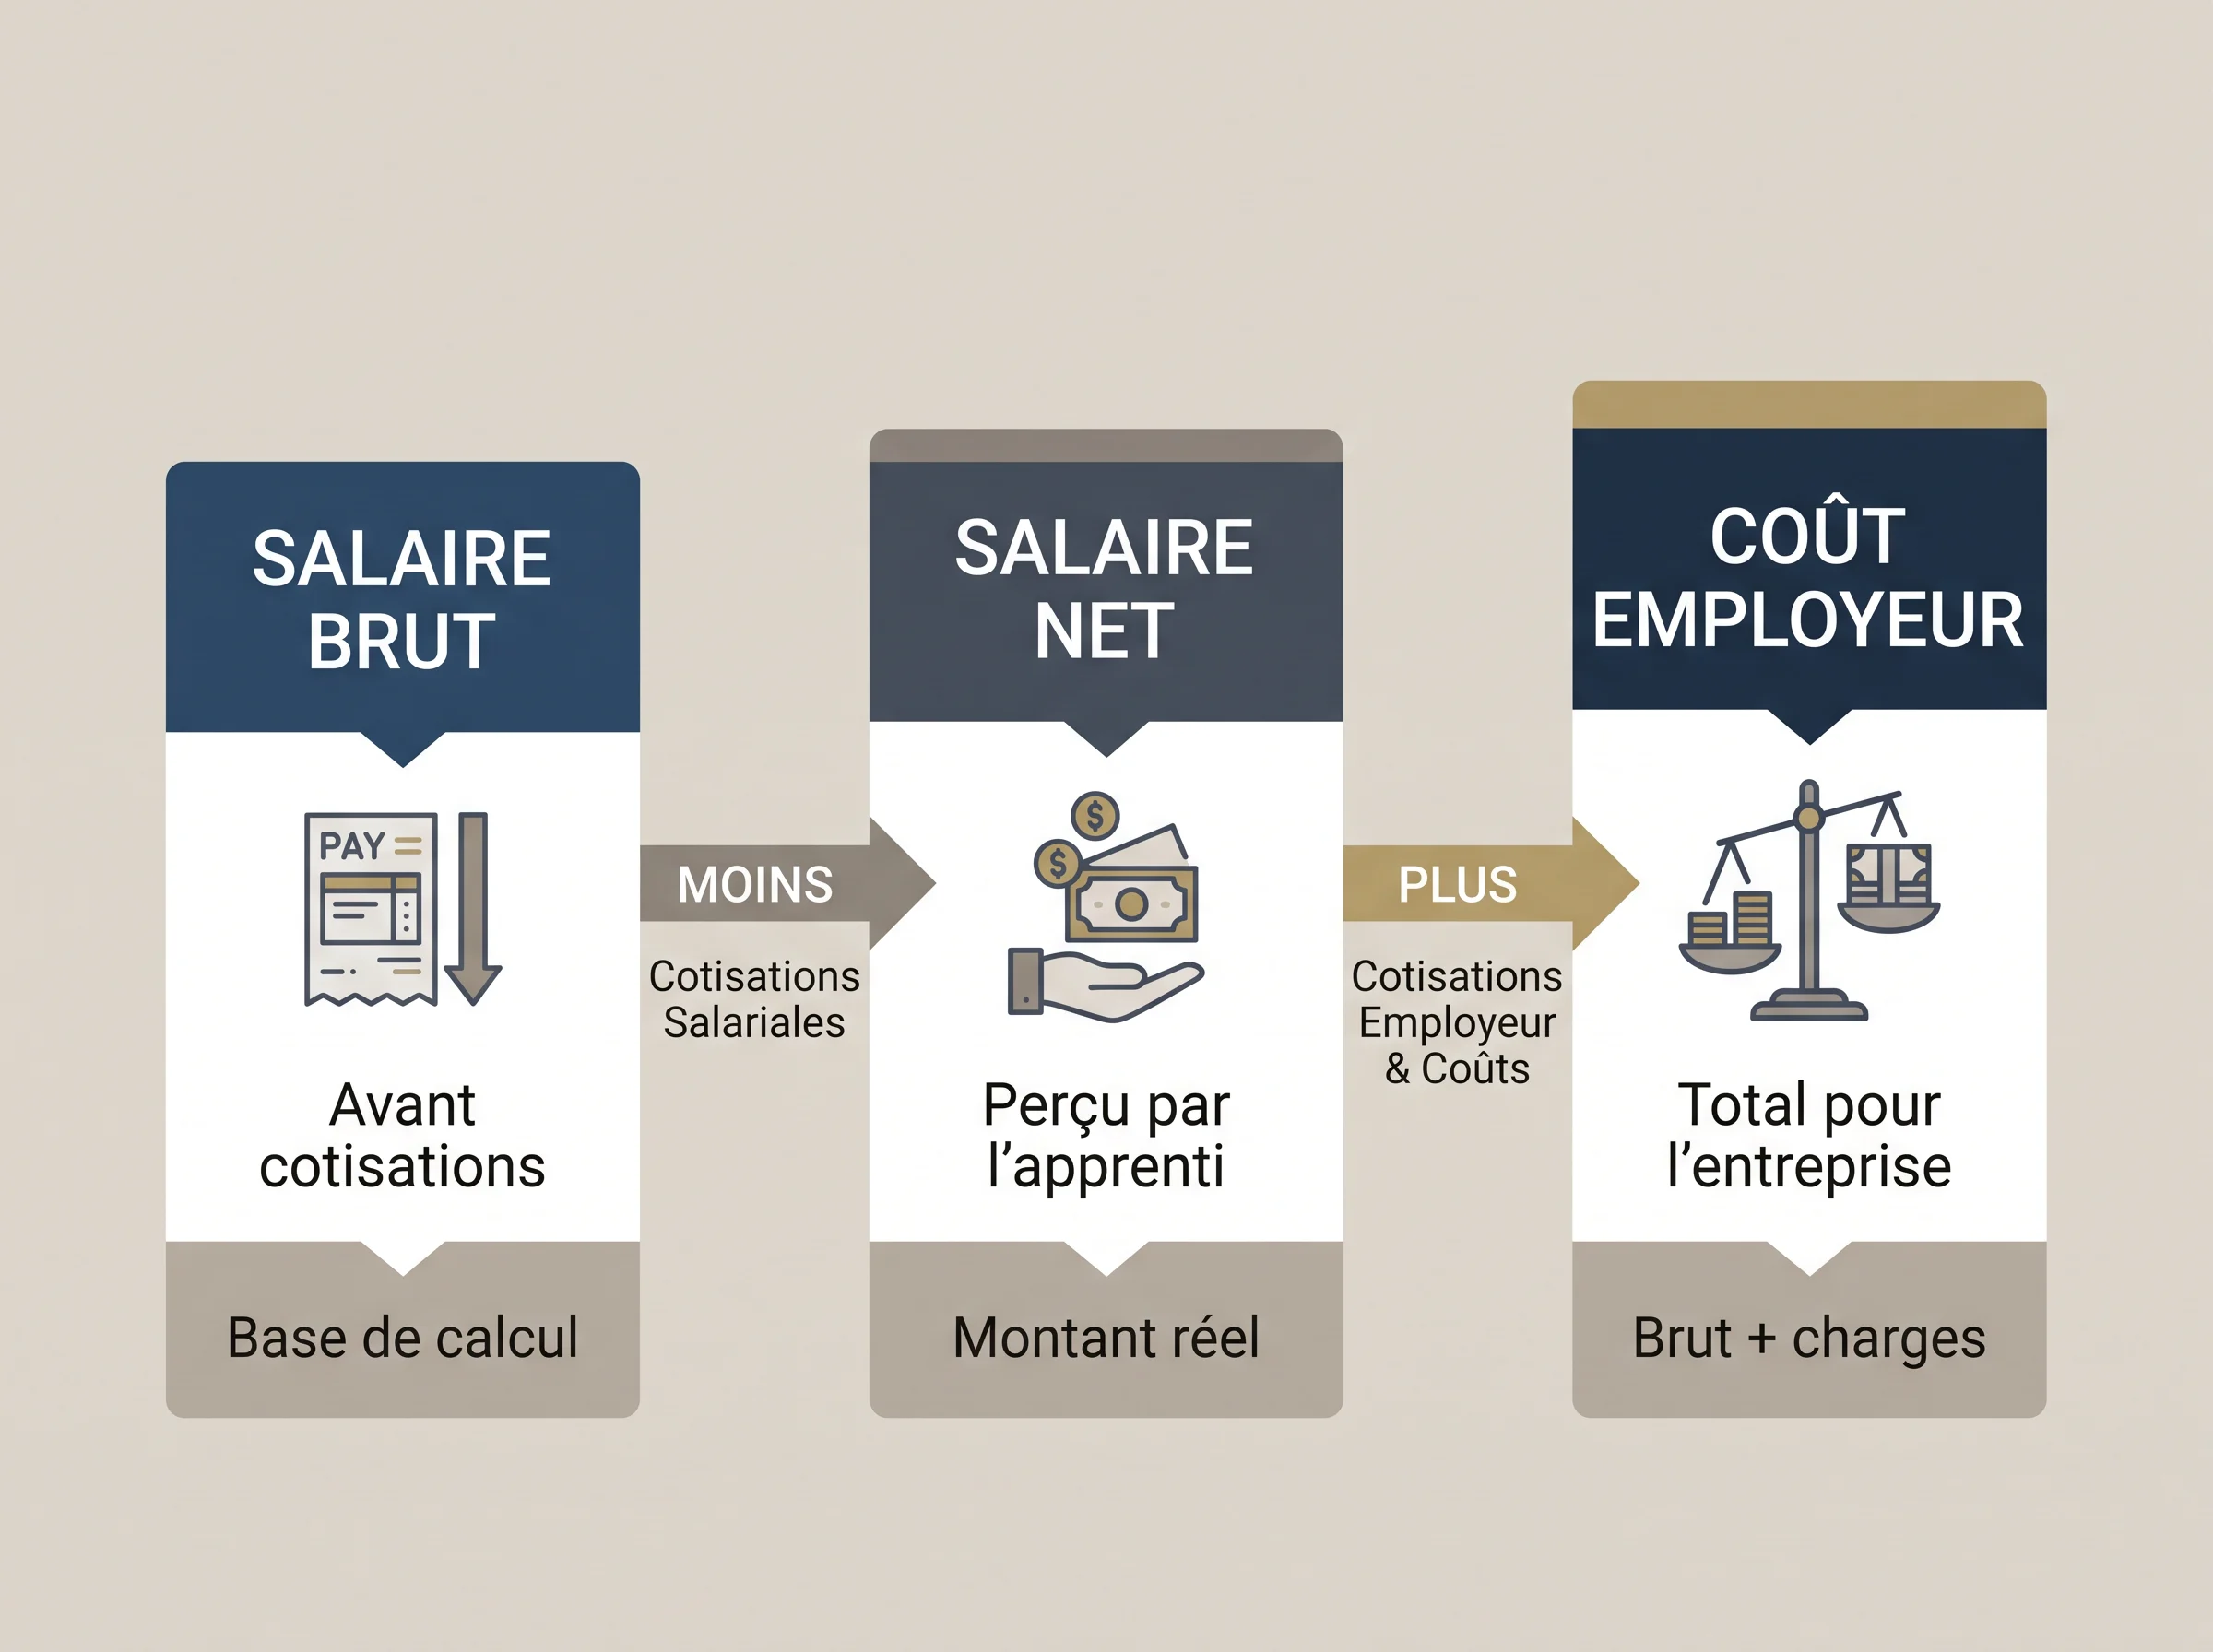
Entre le salaire brut et le coût réel pour l’employeur, il faut distinguer trois niveaux :
- Le salaire net : ce que l’apprenti perçoit après déduction des cotisations salariales à sa charge.
- Le salaire brut : la base de calcul, incluant ces cotisations salariales.
- Le coût employeur : le salaire brut auquel s’ajoutent les cotisations patronales, soit le montant réellement supporté par l’entreprise.
Le bon réflexe consiste donc à partir du brut, puis à ajouter les autres paramètres du contrat. C’est seulement à ce stade que le budget commence à ressembler au coût complet.
2. « Avec les exonérations, il n’y a plus de charges »
C’est l’une des confusions les plus fréquentes : parce que le contrat d’apprentissage ouvre droit à des exonérations, certains employeurs concluent qu’ils n’ont plus aucune cotisation à payer. Ce n’est pas exact.
Le BOSS précise que les apprentis bénéficient d’une exonération des cotisations salariales dans la limite de 79 % du SMIC, avec exclusion de la CSG et de la CRDS sur la rémunération versée au titre du contrat (source officielle). Cette règle concerne la part salariale ; elle ne signifie pas que le coût employeur disparaît.
Du côté employeur, les exonérations existent, mais elles sont partielles et dépendent du contrat, de l’effectif et des règles applicables au moment de l’embauche. Il reste donc souvent des charges à intégrer dans le calcul, même lorsque le dispositif est favorable. Avant de chiffrer un budget, mieux vaut vérifier les règles à jour sur une source officielle plutôt que de supposer un coût nul.
Ce que l’employeur doit retenir : exonération ne veut pas dire absence totale de charges. Le reste à charge en cotisations patronales peut subsister, même s’il est réduit.
3. « Les aides à l’apprentissage sont automatiques et acquises »
C’est une erreur classique dans l’estimation du budget : intégrer une aide comme si elle était garantie, sans vérifier les conditions d’éligibilité. En réalité, les aides à l’apprentissage dépendent de plusieurs paramètres qui varient selon l’employeur, le contrat et la période de recrutement.
Le simulateur officiel du ministère de l’Économie rappelle d’ailleurs que le coût d’embauche d’un apprenti doit être estimé avec les aides financières nationales en tenant compte du salaire brut et des cotisations patronales (source officielle). Cela confirme un point simple : une aide s’ajoute au raisonnement, elle ne le remplace pas.
Les principales variables à vérifier avant de comptabiliser une aide :
- La taille de l’entreprise, car certains dispositifs sont réservés à des seuils d’effectif précis.
- La date de signature du contrat, qui peut déterminer l’application d’un régime plutôt qu’un autre.
- Le niveau de diplôme préparé et l’année du contrat en cours.
- Les règles en vigueur au moment du recrutement, qui doivent être confirmées sur une source officielle à jour.
La bonne pratique consiste à consulter le site officiel du ministère ou le simulateur officiel au moment précis du recrutement, puis à intégrer l’aide seulement si elle est confirmée. Une aide probable n’est pas une aide acquise.
4. « La formation est gratuite pour l’entreprise »
L’apprentissage repose sur un financement de la formation par les niveaux de prise en charge définis par les règles applicables aux contrats d’apprentissage. Le décret relatif à ces niveaux de prise en charge encadre ce financement, qui dépend du contrat et des modalités prévues par les organismes compétents (source officielle). L’entreprise ne règle donc pas toujours directement la formation, mais cela ne signifie pas qu’il n’existe aucun reste à charge.
Si les frais du CFA dépassent le niveau de prise en charge applicable, la différence peut rester à la charge de l’employeur. Ce reste à charge varie selon la formation, le CFA et la branche professionnelle. Dans certains cas, le CFA ajuste son tarif au niveau de prise en charge ; dans d’autres, l’écart demeure.
Le chiffre de France compétences permet de cadrer le sujet à l’échelle du système : le coût d’un contrat d’apprentissage hors rémunération des apprentis était de 17 404 euros en 2024 (source officielle). Ce n’est pas un montant à reprendre comme budget employeur universel, mais un repère utile pour comprendre que le financement de l’apprentissage a un vrai coût système.
Il est donc utile, avant de signer un contrat, de comparer le coût annuel de la formation au niveau de prise en charge applicable, en se rapprochant de son OPCO pour obtenir une information à jour.
5. « Le coût d’un apprenti reste le même pendant tout le contrat »
C’est une erreur de planification fréquente : estimer le coût d’un apprenti une seule fois, en début de contrat, puis considérer ce chiffre comme stable sur toute la durée. Plusieurs paramètres font évoluer le montant supporté par l’employeur d’une année à l’autre.
La rémunération de l’apprenti augmente avec l’âge et l’année de contrat. Un apprenti qui change de tranche d’âge ou qui entre dans une année supérieure voit son salaire brut progresser selon les règles applicables. Si la convention collective de l’entreprise prévoit des minima supérieurs au barème légal, ce sont ces minima qui s’appliquent.
Les règles réglementaires peuvent aussi évoluer entre la signature du contrat et son terme. Les exonérations, les aides et les modalités de prise en charge ne sont pas figées. Un budget construit une fois pour toutes risque donc de perdre rapidement en précision.
Concrètement, un contrat de deux ans signé avec un apprenti jeune peut voir son coût employeur annuel augmenter sensiblement la deuxième année, sous l’effet combiné du changement de tranche d’âge et de la progression dans le contrat. Ce n’est pas une anomalie : c’est le fonctionnement normal du dispositif.
La bonne pratique consiste à réviser l’estimation du budget à chaque échéance annuelle du contrat, en tenant compte des paramètres actualisés.
6. « Un apprenti est rentable tout de suite »
Cette idée reçue est compréhensible : on recrute pour renforcer l’équipe, les aides réduisent le coût salarial, et la rémunération reste inférieure à celle d’un salarié expérimenté. Pourtant, le budget réel d’un employeur intègre aussi des coûts internes que les simulateurs ne calculent pas.
Le premier poste souvent oublié est le temps de tutorat. Un maître d’apprentissage consacre des heures à l’accueil, à la transmission des méthodes de travail et au suivi régulier de la progression. Ce temps a une valeur : il correspond à des heures de travail d’un salarié en poste qui ne sont plus consacrées à sa propre activité pendant cette période.
À cela s’ajoute l’encadrement opérationnel pendant la montée en autonomie. Un apprenti en première année ne produit pas au même rythme qu’un collaborateur formé. Des erreurs, des reprises, des vérifications supplémentaires font partie du processus normal d’apprentissage. Ce n’est pas un problème en soi, mais c’est un coût réel à intégrer dans l’estimation du budget global.
Un exemple terrain rappelle bien ce point : avant d’embaucher un apprenti, il faut aussi penser aux reprises, aux consommables, aux heures non facturables et aux mois moins favorables, pas seulement à la paie (source d’exemple). La logique est simple : le coût complet ne se limite pas au bulletin de salaire.
La rentabilité arrive, mais elle se construit progressivement. Intégrer ces coûts internes dès le départ permet de poser un budget réaliste et de mieux évaluer le retour sur investissement du recrutement en apprentissage.
7. « Le simulateur officiel suffit pour décider »
Le simulateur officiel est un point de départ sérieux : il permet d’estimer le salaire, les cotisations et le coût total employeur selon les paramètres du contrat. Pour une première approximation, c’est l’outil le plus utile.
Mais il ne couvre pas l’ensemble des paramètres qui composent le coût réel pour l’employeur. Les coûts internes, le temps de tutorat, le reste à charge formation en cas de dépassement du niveau de prise en charge, ou encore l’impact d’une convention collective spécifique ne figurent pas toujours dans une simulation standard.
Le simulateur répond à la question : combien vais-je payer en paie et en cotisations ? La décision de recrutement suppose aussi de répondre à d’autres questions : combien de temps mon équipe va-t-elle consacrer à l’encadrement ? Le CFA choisi génère-t-il un reste à charge ? Les aides sont-elles confirmées pour ce contrat précis ? Le coût augmentera-t-il la deuxième année ? Ces points se traitent en amont, en croisant les informations disponibles auprès de l’OPCO, du ministère du Travail et des équipes internes concernées.
FAQ
Quelle différence y a-t-il entre le coût employeur et le salaire affiché dans le contrat d’apprentissage ?
Le salaire inscrit dans le contrat est le salaire brut. L’apprenti perçoit un salaire net inférieur, après déduction des cotisations salariales. L’employeur, lui, supporte le salaire brut augmenté des cotisations patronales : c’est le coût employeur réel. Ces trois montants ne sont pas identiques, même après application des exonérations.
Un apprenti en deuxième année coûte-t-il plus cher qu’en première année ?
Oui, dans la plupart des cas. La rémunération progresse avec l’âge de l’apprenti et l’avancement dans le contrat. Si la convention collective applicable prévoit des minima supérieurs au barème légal, ces minima s’appliquent. Il est donc utile de recalculer le budget à chaque échéance annuelle.
Que se passe-t-il si le CFA choisi est plus cher que ce que l’OPCO prend en charge ?
Si les frais de formation du CFA dépassent le niveau de prise en charge applicable, la différence peut rester à la charge de l’employeur. Ce reste à charge varie selon le CFA, la formation et la branche professionnelle. Il est recommandé de vérifier ce point auprès de son OPCO avant de signer le contrat.
Quelles vérifications concrètes faire avant de signer un contrat d’apprentissage ?
Avant de signer, il est utile de confirmer les aides effectivement applicables au moment du recrutement via une source officielle, de vérifier le niveau de prise en charge pour la formation choisie, d’estimer le temps d’encadrement interne à prévoir, et de simuler l’évolution du coût sur toute la durée du contrat, pas seulement la première année.
Checklist avant de recruter un apprenti
- Distinguer salaire net, salaire brut et coût employeur pour ne pas confondre les trois niveaux.
- Vérifier les exonérations applicables et identifier le reste à charge réel en cotisations.
- Confirmer les aides disponibles au moment précis du recrutement sur une source officielle à jour.
- Contacter son OPCO pour connaître le niveau de prise en charge de la formation choisie et détecter un éventuel reste à charge.
- Calculer l’évolution du coût sur toute la durée du contrat, en tenant compte de l’âge et de l’année de progression.
- Estimer le temps d’encadrement interne et l’intégrer dans le budget global.
- Utiliser le simulateur officiel comme point de départ, puis compléter avec les paramètres internes non couverts.