
En apprentissage, la rémunération dépend de l’âge et de l’année de contrat. Selon l’Opco EP, elle varie de 27 % à 78 % du SMIC, et passe à 100 % du SMIC ou du minimum conventionnel si celui-ci est plus favorable pour les apprentis de 26 ans et plus. Autrement dit, il n’existe pas un budget type unique : tout part de ton salaire réel, pas d’un montant moyen.
En résumé
- Commence par ton salaire net estimé, pas par le brut : c’est la base la plus fiable pour construire ton budget apprenti.
- Range les aides dans une colonne à part, car elles restent à confirmer tant qu’elles n’ont pas été simulées ou validées.
- Traite d’abord le logement, les charges, l’alimentation et le transport, puis seulement les dépenses variables.
- Teste le mois prudent sans aide incertaine : si le solde reste positif, ton projet est plus robuste.
- Compare au moins deux scénarios, par exemple logement chez les parents, en colocation ou avec un trajet plus court vers le CFA.
Vérifie ton salaire d’apprenti prévu avant de construire le budget
Avant de noter la moindre dépense, commence par un revenu de départ fiable. Le salaire d’apprenti se calcule en pourcentage du SMIC ou du salaire minimum conventionnel applicable à l’emploi occupé. Pour les apprentis de 26 ans et plus, il est au moins égal à 100 % du SMIC ou au minimum conventionnel si celui-ci est plus favorable, selon l’Opco EP.
Concrètement, l’âge et la progression dans le cycle de formation changent le montant de départ. Un contrat en première année ne donne pas le même salaire qu’un contrat en deuxième ou troisième année. C’est pour cela qu’un budget apprenti doit toujours partir d’un montant vérifié, pas d’une estimation vague.
Passer du brut au net estimé
Le pourcentage s’applique au brut, mais c’est le net qui compte pour tes dépenses du mois. Demande au futur employeur, à la paie ou au CFA un net estimé si possible. Si tu n’as qu’un brut sous la main, garde-le comme repère provisoire et note clairement qu’il reste à confirmer.
Exemple repère fictif : Léa a 20 ans, commence une deuxième année de BTS en apprentissage et reçoit un brut estimé de 850 euros. Après cotisations, elle anticipe un net proche de 780 euros. C’est ce chiffre qu’elle retient pour construire la suite de son tableau.
Ce que tu dois noter avant de continuer
- Ton âge au démarrage du contrat
- Ton année dans le cycle de formation
- Le taux de rémunération applicable ou le minimum conventionnel si la branche est plus favorable
- Le brut prévu dans le contrat
- Le net estimé communiqué ou calculé avec un outil fiable
Les grilles et le SMIC évoluent, donc vérifie toujours les montants en vigueur avant de les considérer comme définitifs. Cette vérification te donne la seule base solide pour construire un mois type.
Sépare les revenus confirmés des aides à confirmer
Une fois le salaire posé, trie ce qui est acquis et ce qui reste incertain. L’erreur classique consiste à additionner trop tôt des aides qui n’ont pas encore été validées. Dans un budget serré, cette confusion suffit à fausser le reste à vivre.
Ce qui compte comme revenu confirmé
Un revenu confirmé est un montant que tu peux inscrire sans condition supplémentaire. Il s’agit d’abord de ton salaire net d’apprenti. Si un remboursement de transport est explicitement prévu par le contrat ou la règle applicable, tu peux aussi l’ajouter, mais seulement après vérification.
Ce qui reste à confirmer
Plusieurs soutiens peuvent compléter le budget, mais ils doivent rester séparés tant qu’ils ne sont pas sécurisés :
- Aides au logement : elles dépendent de ta situation, de ton logement et de tes ressources. Fais une simulation officielle avant de les compter.
- Aides régionales ou d’un OPCO : leur montant varie selon le territoire, le secteur et parfois l’année. Vérifie les conditions auprès du CFA ou de l’employeur.
- Participation familiale : note-la dans une colonne à part si elle n’est pas formalisée.
Le cas du premier mois incomplet
Ton contrat ne démarre pas toujours le 1er du mois. Si tu commences en cours de mois, tu n’auras qu’une fraction de ton salaire pour cette première période. Certains soutiens peuvent aussi arriver avec décalage. C’est un point à intégrer avant de signer, surtout si tu dois avancer un loyer ou une caution.
Comment organiser ta liste à ce stade
Crée deux colonnes simples dans ton tableau :
- Montant confirmé : salaire net du contrat, remboursement transport si contractualisé.
- Montant à confirmer : aides à simuler, participation familiale, autres soutiens conditionnels.
Ne mélange pas les deux colonnes pour calculer ton reste à vivre. Les montants à confirmer servent à mesurer une marge potentielle, pas une base de dépenses.
Liste d’abord tes dépenses fixes obligatoires du mois
Avant de comparer des scénarios, pose le socle du budget : les charges qui reviennent presque tous les mois. Le logement et l’alimentation sont généralement les premiers postes à surveiller. Le simulateur public Mon Logement Étudiant place par exemple l’alimentation autour de 130 à 145 euros par mois, mais ce repère reste indicatif et dépend du mode de vie.
Logement et charges
Si tu vis hors du domicile familial, le loyer est souvent la dépense la plus lourde. Il faut y ajouter les charges, puis vérifier ce qui reste à ta charge : électricité, chauffage, internet, assurance habitation. Un studio peut coûter autour de 500 euros selon les repères publiés par ISCIO, mais le montant réel dépend surtout de la ville et du type de logement.
L’assurance habitation est nécessaire dès que tu loues. Elle peut rester modeste, mais elle doit figurer dans le budget dès le premier mois.
Téléphone et frais bancaires
Un forfait mobile est une dépense fixe réelle, même si son montant varie selon l’offre. Les frais bancaires sont parfois faibles, parfois nuls, mais il vaut mieux les vérifier que les oublier. Dans un budget serré, un petit prélèvement oublié peut créer un écart visible.
Repas et courses alimentaires
Pour les repas, distingue les courses du quotidien et les repas pris à l’extérieur, au travail ou au CFA. Selon le rythme, le coût ne sera pas le même. Si tu as accès à un repas Crous à 1 euro ou à une cantine avantageuse, garde ce point en tête, mais ne l’intègre que si tu sais déjà y avoir droit et si la situation est confirmée.
Matériel et équipement professionnel
Certains apprentissages demandent un achat dès le départ : tenue, matériel de sécurité, outillage, ordinateur ou logiciels. Demande au CFA ou à l’entreprise ce qui est fourni et ce qui reste à ta charge. Les achats certains doivent être inscrits dans le mois concerné, pas rangés dans une case vague.
Ajoute le transport et les frais variables sans les sous-estimer
Le transport peut changer fortement ton reste à vivre. Il faut donc le calculer au plus près du réel, surtout si tu alternes entre l’entreprise et le CFA.
Distingue le trajet domicile-travail et le trajet domicile-CFA
Pour le trajet domicile-travail, l’employeur prend en charge 50 % du coût de l’abonnement de transport public, selon le cadre général du remboursement des frais de transport. Pour un apprenti, ce point est confirmé par Service-Public. Le trajet domicile-CFA peut obéir à d’autres règles, donc il ne faut pas le compter comme remboursé par défaut.
Inscris les deux trajets séparément dans ton tableau. Note d’un côté le coût brut, puis le montant réellement à ta charge après remboursement confirmé.
Prévoir une voiture si les transports en commun ne couvrent pas les trajets
Si ton entreprise ou ton CFA n’est pas bien desservi, la voiture devient un poste structurant du budget. Il faut alors additionner carburant, assurance, entretien et stationnement éventuel. Ce n’est plus un simple frais variable, mais une charge régulière à intégrer au mois type.
Exemple fictif, repère illustratif : Léa habite à 35 km de son CFA sans liaison directe. Elle estime son carburant à 80 euros par mois et ajoute 60 euros de quote-part d’assurance auto. Elle inscrit donc 140 euros de transport, sans compter sur un remboursement non encore validé.
Ajoute les frais variables récurrents
- Repas du midi : le coût change selon que tu manges au CFA, en entreprise ou à l’extérieur.
- Petits équipements et consommables : stylos, classeurs, recharges, outils légers selon le secteur.
- Loisirs et sorties : même modestes, ils doivent apparaître pour éviter un budget trop optimiste.
Réserve une ligne pour les imprévus
Un budget sans marge est fragile. Prévois une petite réserve mensuelle si ton reste à vivre le permet. Elle sert à absorber un pépin simple, comme un remplacement d’accessoire, un médicament ou une dépense de dernière minute.
Calcule ton reste à vivre avec un tableau mensuel simple
Tu as maintenant trois blocs : revenus confirmés, dépenses fixes et frais variables. L’étape suivante consiste à les réunir dans un tableau unique pour voir si le mois tient ou non.
Construis ton tableau en cinq colonnes
Reprends chaque poste identifié et note-le dans une trame à cinq colonnes : Poste, Montant prévu, Montant confirmé, Fréquence, Commentaire.
| Poste | Montant prévu | Montant confirmé | Fréquence | Commentaire |
|---|---|---|---|---|
| Salaire net apprenti | 780 € | 780 € | Mensuel | Exemple fictif, Léa, 20 ans, 2e année |
| Aide au logement | 180 € | – | Mensuel | À confirmer |
| Loyer + charges | 480 € | 480 € | Mensuel | Bail signé |
| Assurance habitation | 12 € | 12 € | Mensuel | |
| Transport domicile-travail | 40 € | 20 € | Mensuel | 50 % remboursé si abonnement confirmé |
| Transport domicile-CFA | 30 € | – | Mensuel | Règle à vérifier |
| Courses alimentaires | 150 € | 150 € | Mensuel | |
| Repas du midi | 80 € | 80 € | Mensuel | Estimation selon les semaines |
| Téléphone | 15 € | 15 € | Mensuel | |
| Imprévus / épargne | 40 € | 40 € | Mensuel | Réserve minimale |
Soustrais les fixes, puis les variables
Commence par les charges les plus rigides, puis ajoute les postes variables. Le total restant est ton reste à vivre. Fais ce calcul uniquement avec les montants confirmés. La colonne prévue sert à anticiper, pas à décider.
Teste un mois prudent
Avant de valider ton budget, simule un mois sans aide à confirmer : ni aide au logement, ni remboursement non sécurisé, ni participation familiale. Si le solde reste positif dans ce scénario, ton budget tient mieux en cas de retard. Si le solde devient négatif, tu sais exactement quel montant il faut couvrir avant de signer.
Compare deux scénarios concrets avant de signer
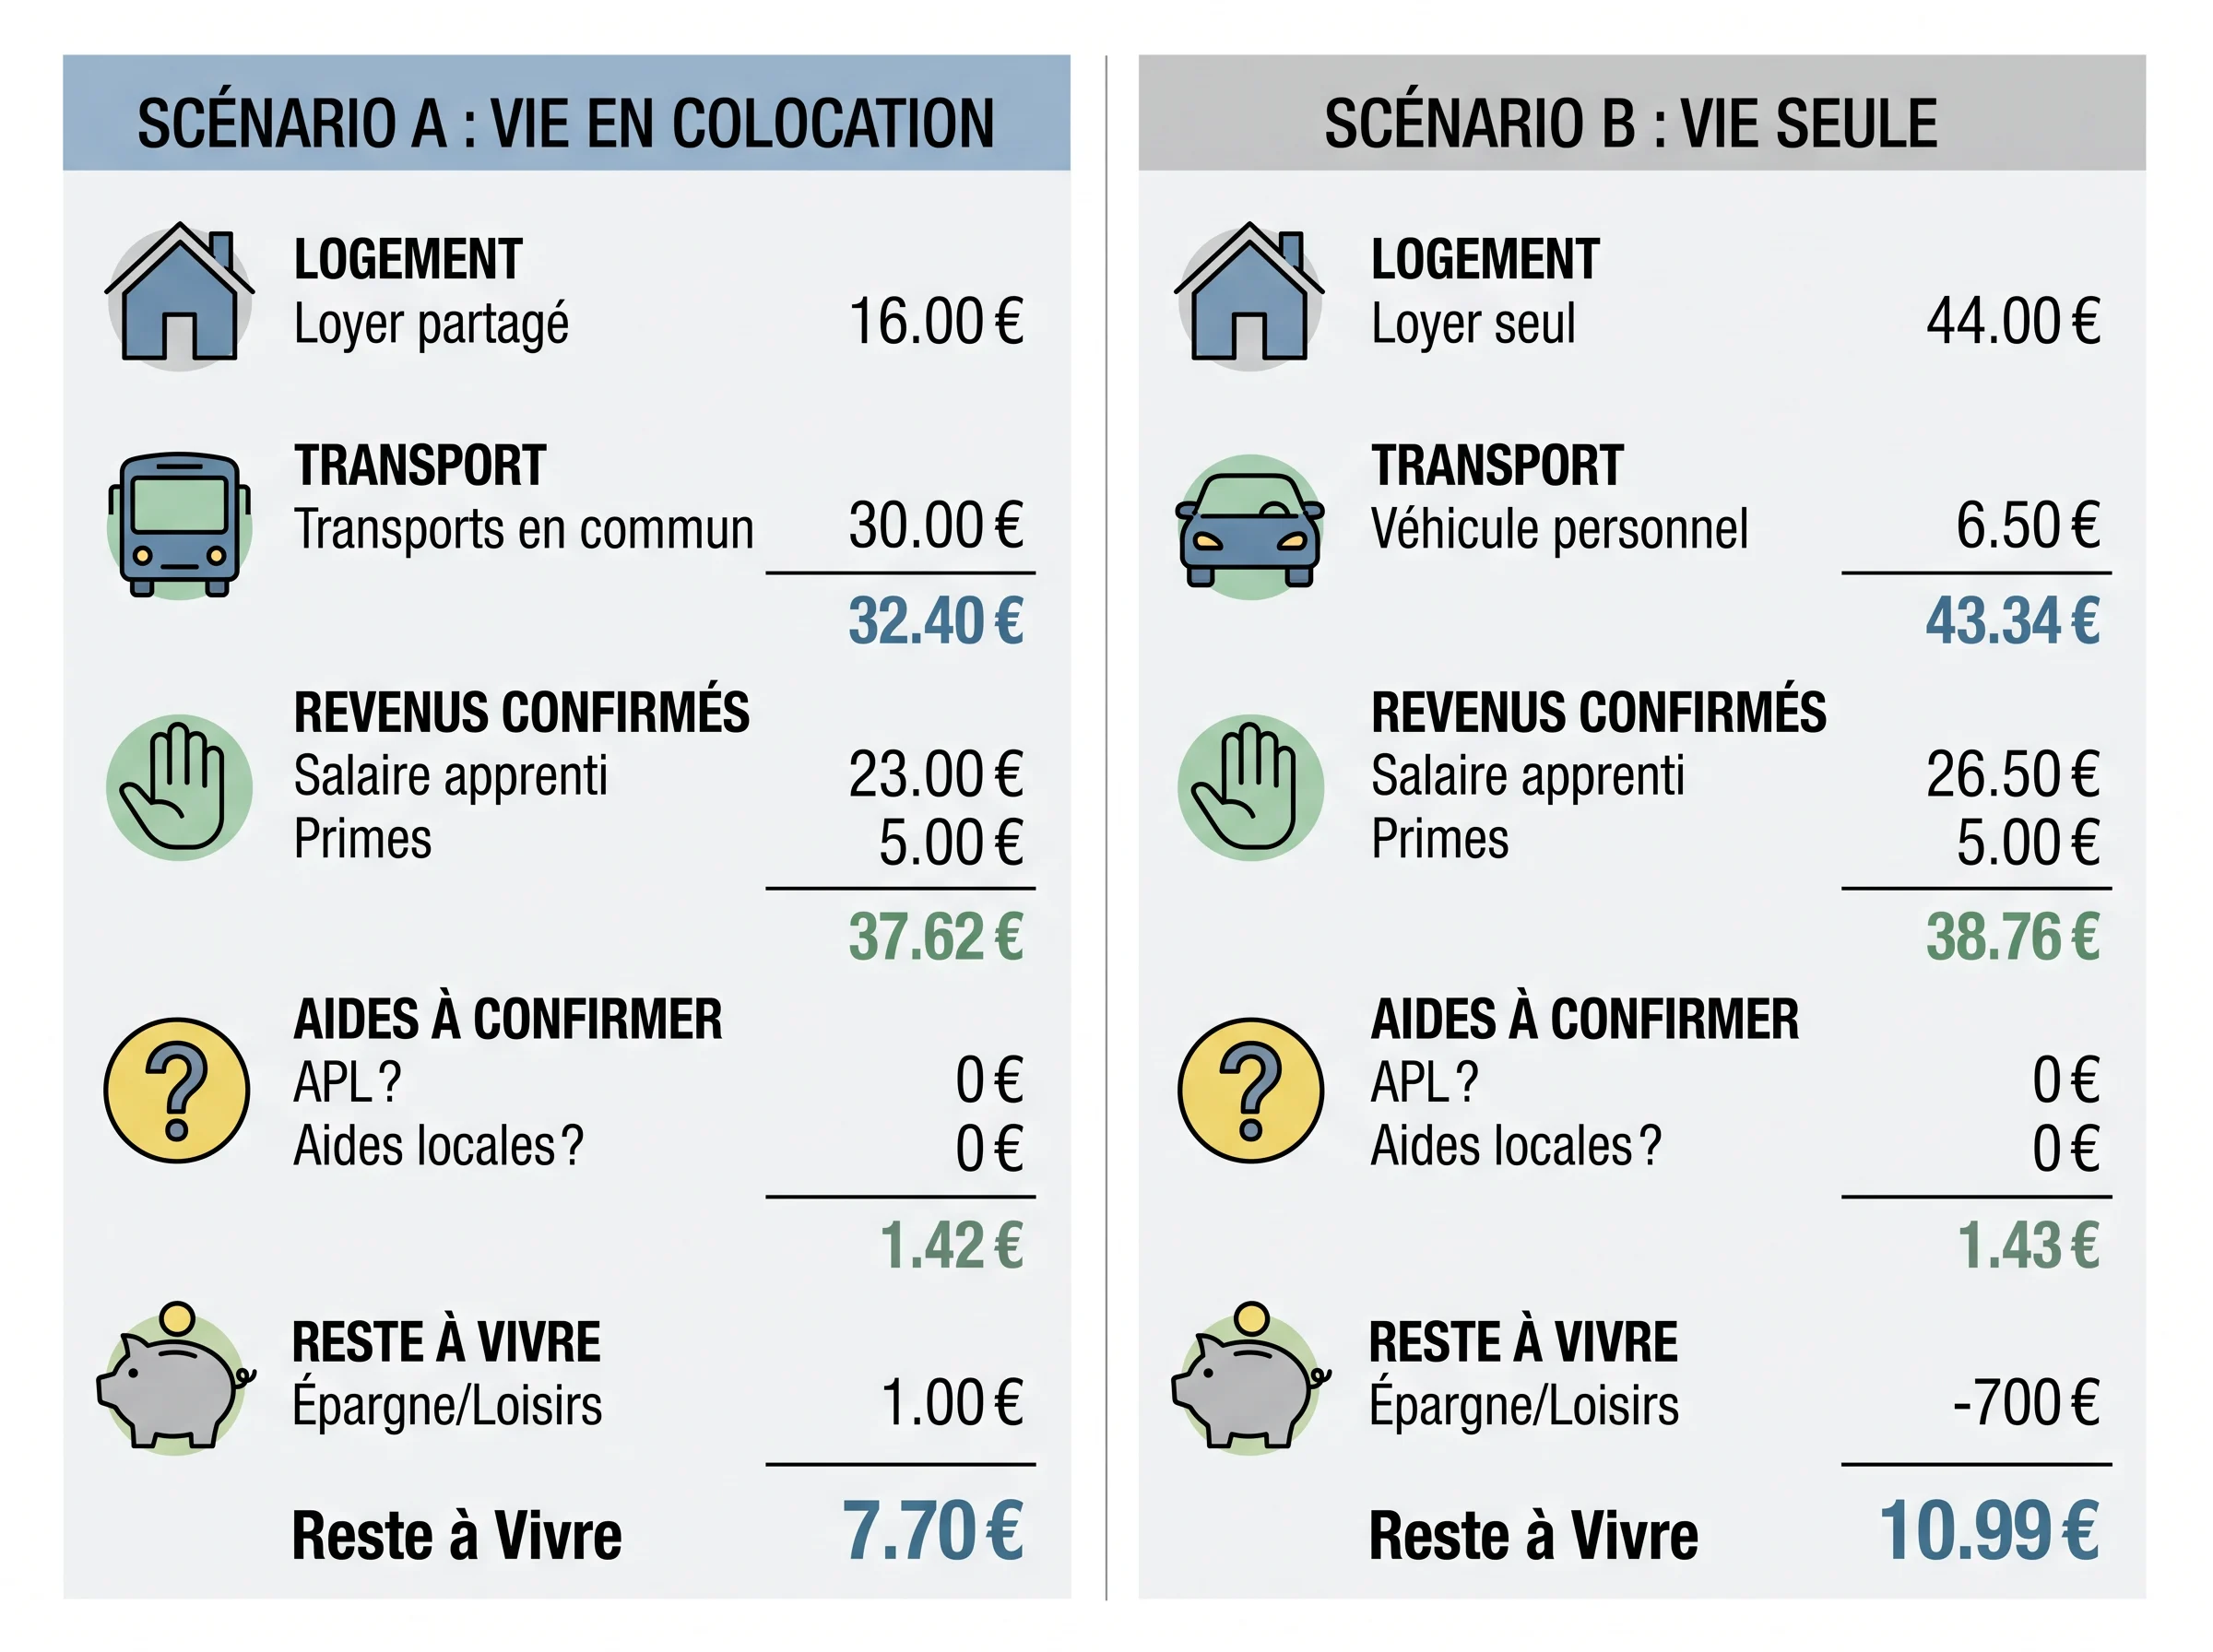
Le reste à vivre n’a de sens que si tu compares plusieurs options de vie réelle. À ce stade, regarde surtout le logement et le transport, car ce sont eux qui font varier le plus le budget d’un mois à l’autre.
Logement : quatre situations à distinguer
| Scénario | Coût logement estimé | Ce qui change dans le budget |
|---|---|---|
| Chez les parents | 0 à participation symbolique | Pas de loyer, mais transport potentiellement plus long |
| Déménagement seul, studio | Loyer + charges + assurance | Poste le plus lourd, avec avance de caution à prévoir |
| Colocation | Loyer partagé + quote-part charges | Loyer plus bas, mais bail et assurance à vérifier |
| Internat du CFA | Tarif encadré, souvent plus bas | Repas parfois inclus ou réduits, places à confirmer |
Point d’attention pour le premier mois : si tu déménages, la caution et le premier loyer peuvent tomber avant le premier virement. Il faut donc savoir d’où vient l’avance.
Transport : comparer le coût réel selon le lieu de vie
Le lieu de vie change aussi le transport. Rester chez les parents peut sembler plus économique, mais un trajet long peut coûter plus cher qu’une petite chambre plus proche du travail ou du CFA. Pour chaque scénario, calcule séparément le trajet domicile-travail et le trajet domicile-CFA.
- Trajet domicile-travail : coût brut de l’abonnement ou du carburant, moins le remboursement confirmé.
- Trajet domicile-CFA : coût brut, sans supposer de prise en charge automatique.
Si les transports en commun ne couvrent pas les trajets, la voiture devient une dépense régulière à inscrire en fixe.
Exemple fictif : Léa compare deux scénarios
Léa a 20 ans, est en deuxième année de BTS et son net estimé est de 780 euros. Elle hésite entre rester chez ses parents, à 40 km de l’entreprise, et prendre une chambre en colocation à 5 km.
- Scénario A, chez les parents : loyer 0 euro, transport autour de 140 euros par mois en voiture, sans remboursement confirmé.
- Scénario B, colocation : loyer 350 euros charges comprises, transport autour de 30 euros, avec un abonnement remboursé à 50 %, soit environ 15 euros à charge.
Le scénario B coûte plus chaque mois, mais le transport est plus stable. Le scénario A paraît moins cher, mais il dépend d’une voiture sans filet. C’est ce type de comparaison qui permet de décider avant signature.
Documents à vérifier avant de signer
- Contrat d’apprentissage ou promesse d’embauche avec salaire brut et net estimé
- Mention du remboursement transport dans les documents applicables
- Bail ou devis de logement avec détail des charges et du dépôt de garantie
- Confirmation de la disponibilité de l’internat si tu comptes dessus
- Simulation d’aide au logement sur source officielle
- Grille de rémunération applicable vérifiée sur une source fiable
FAQ
Que faire si mon reste à vivre est négatif après le test du mois prudent ?
Un solde négatif ne veut pas dire que le projet est impossible. Il te montre simplement le montant à couvrir avant de signer. Commence par le logement, puis vérifie le transport, puis regarde si une réserve temporaire peut absorber les premiers mois.
Le salaire d’apprenti est-il soumis à l’impôt sur le revenu ?
Les salaires d’apprenti sont exonérés d’impôt sur le revenu dans la limite du montant annuel du SMIC. Ce point ne change pas le calcul mensuel du budget, mais il peut compter si tu cumules d’autres revenus sur l’année.
Faut-il prévoir un budget différent pour les mois en entreprise et les mois en CFA ?
Pas forcément un budget séparé, mais certains postes varient selon les semaines. Les repas, les trajets et parfois l’équipement changent selon que tu es en entreprise ou au CFA. Une moyenne mensuelle reste souvent plus simple qu’un budget semaine par semaine.
Peut-on intégrer une aide familiale dans le budget d’apprenti ?
Oui, mais dans une colonne séparée, jamais dans les revenus confirmés. Tant qu’elle n’est pas formalisée, une aide familiale doit rester une hypothèse, pas une base de calcul.
Construire ton budget d’apprenti avant de signer, c’est remplacer des hypothèses par des chiffres vérifiables. La méthode tient en une règle simple : partir des montants confirmés, tester le mois le plus fragile, puis comparer les scénarios avec les vrais documents en main.