
Combien coûte réellement un apprenti à l’employeur ? La question semble simple, mais la réponse dépend de plusieurs variables qui s’accumulent et interagissent. Le salaire brut n’est qu’un point de départ, puis viennent les cotisations patronales, les aides à l’embauche, le financement de la formation par l’OPCO et les frais internes. Ensemble, ces éléments composent le budget réel à anticiper.
Pour éviter les mauvaises surprises, il est utile de distinguer trois notions avant tout chiffrage : le salaire brut perçu par l’apprenti, le coût employeur total, qui ajoute les charges patronales, et le reste à charge net après déduction des aides et du financement de la formation. Ce sont ces trois niveaux que les sept facteurs présentés ici vont faire varier.
Les règles légales et réglementaires mentionnées dans cet article doivent être vérifiées sur une source officielle à la date de lecture et de mise à jour du contenu.
En résumé
- L’âge de l’apprenti et l’année d’exécution du contrat déterminent la base de rémunération minimale, qui évolue en cours de contrat.
- La convention collective peut imposer un salaire supérieur au minimum légal, ce qui modifie le coût employeur dès le premier mois.
- La taille de l’entreprise influe sur les exonérations de cotisations sociales applicables, à vérifier à date auprès d’une source officielle.
- Les aides à l’embauche réduisent le reste à charge net, mais leurs conditions d’éligibilité dépendent du niveau de diplôme et de la date de signature.
- Le coût de formation, le calendrier du contrat et les frais internes, équipement, encadrement, suivi, complètent le budget réel que les simulateurs standard ne capturent pas.
1. L’âge de l’apprenti et l’année d’exécution du contrat changent la base de calcul
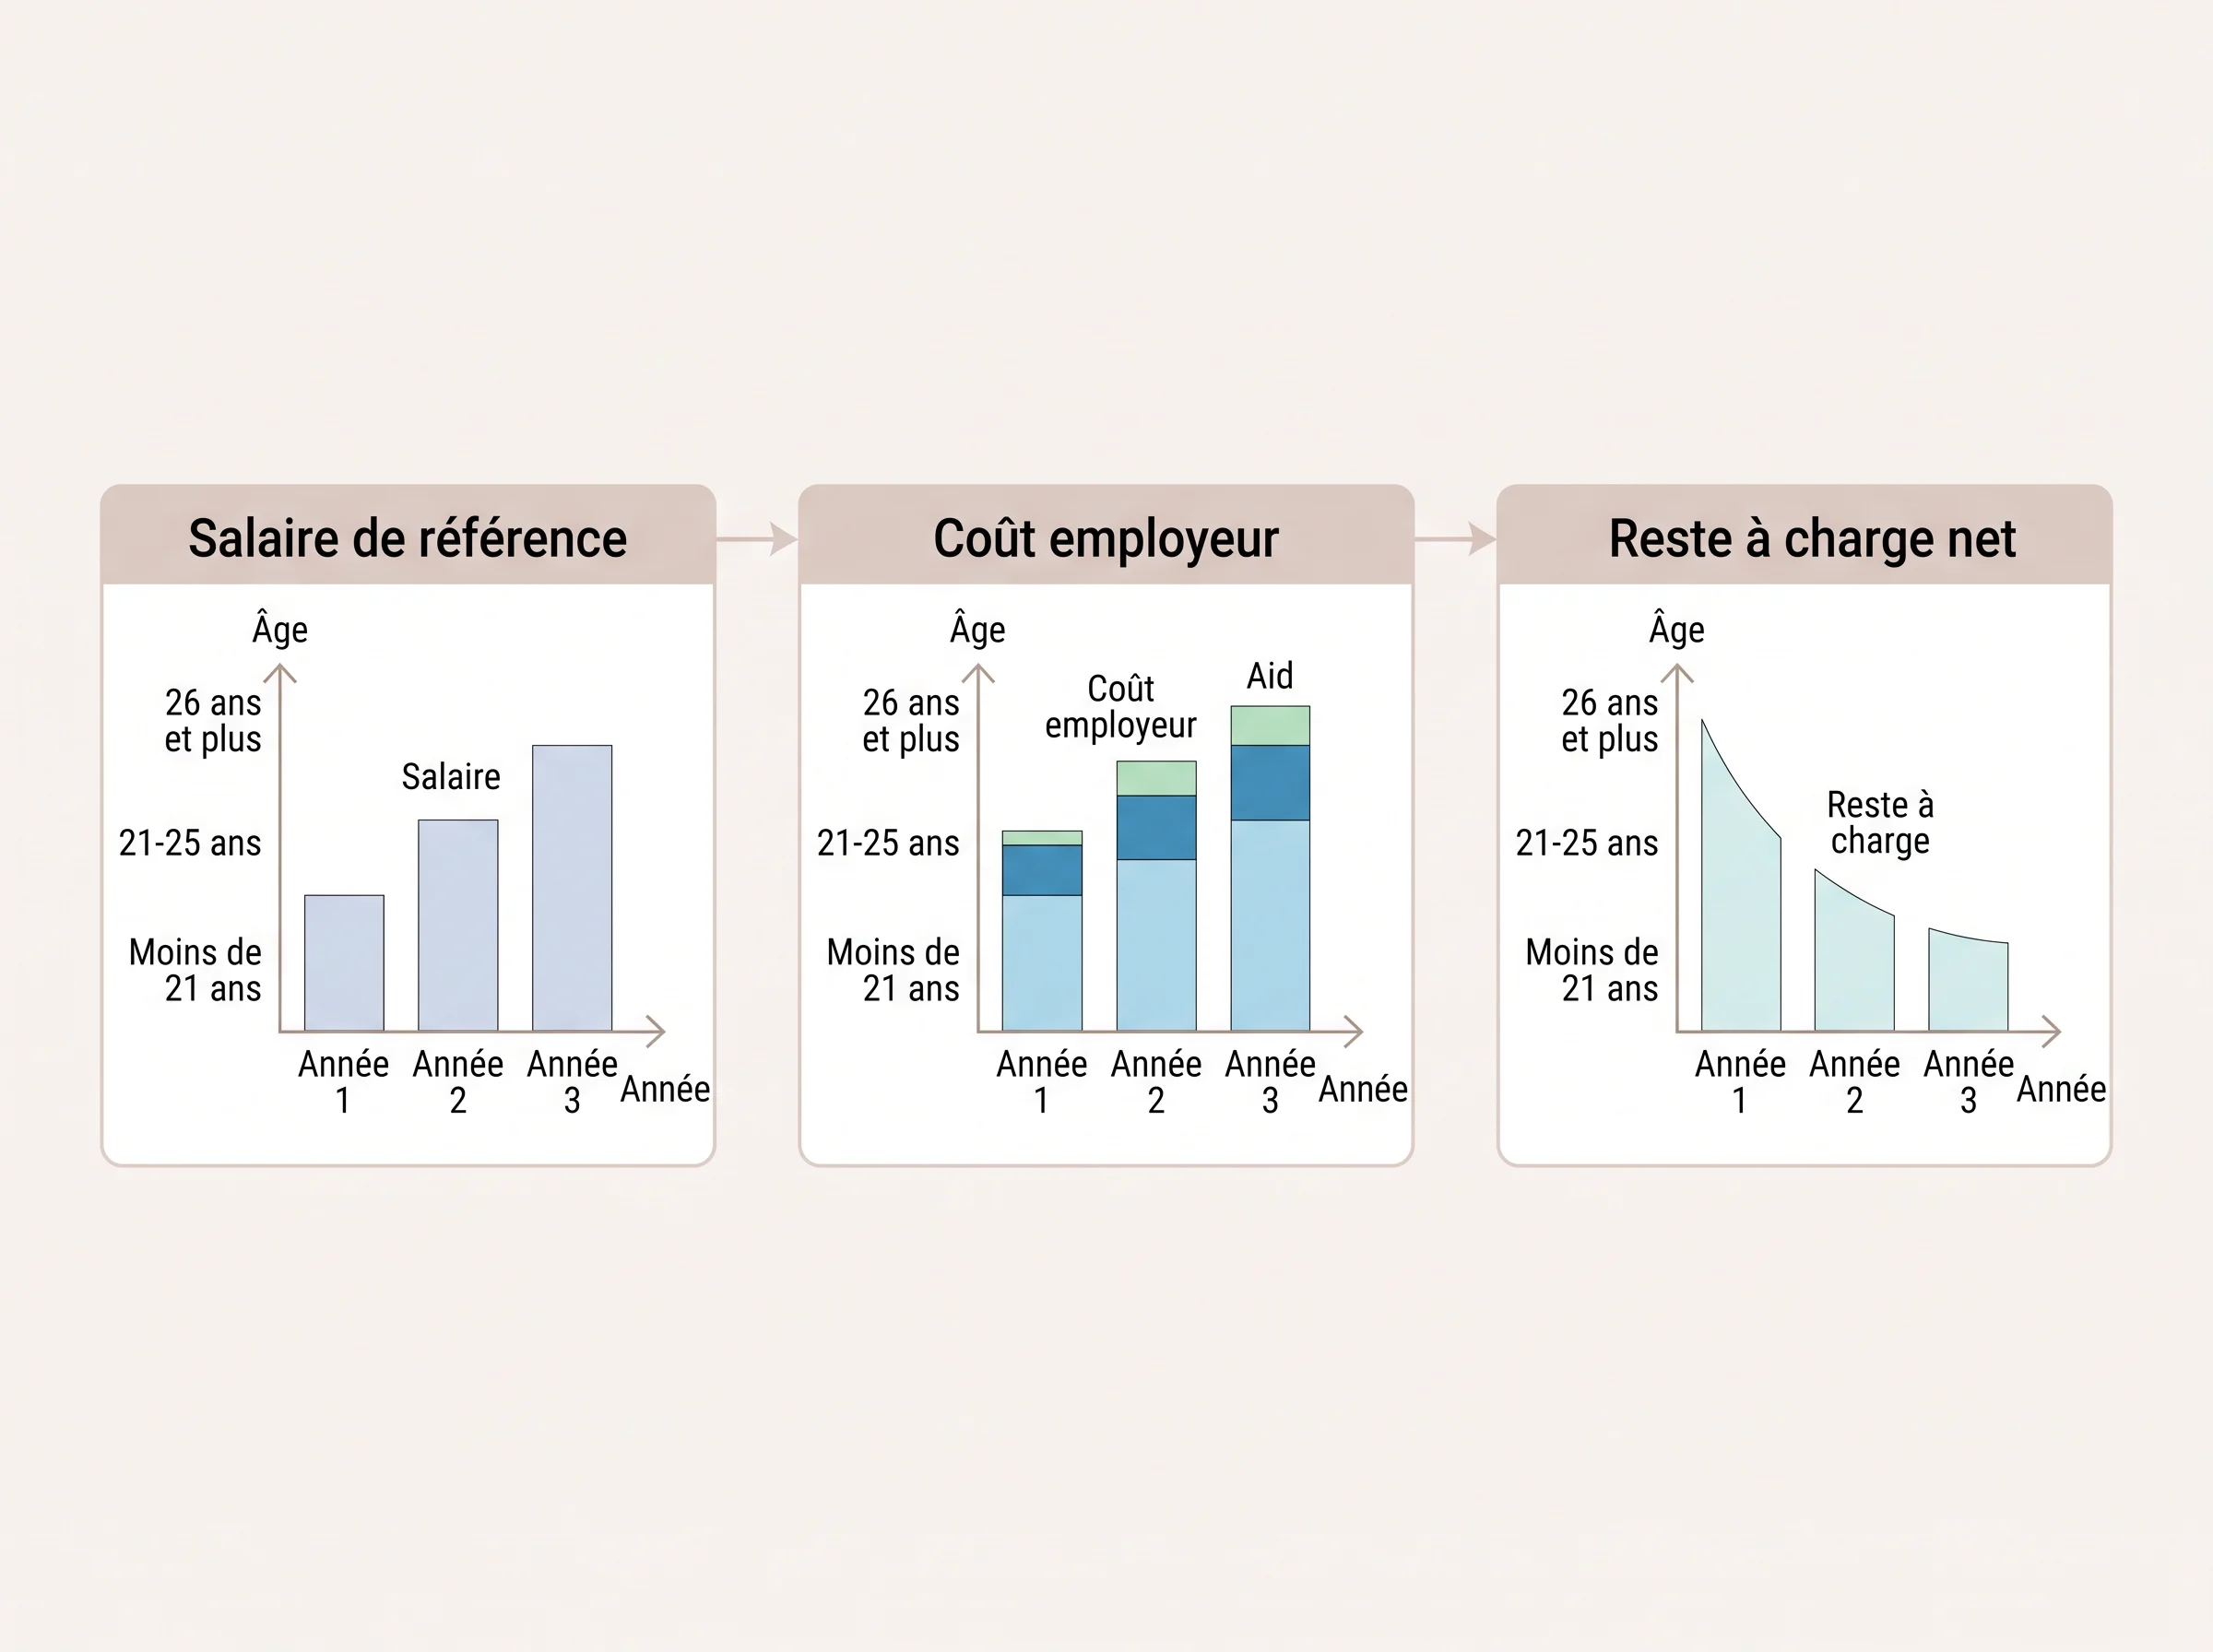
Le premier facteur qui détermine ce que l’employeur paiera réellement, c’est la rémunération minimale de l’apprenti. Cette rémunération n’est pas fixe : elle dépend de deux variables qui évoluent ensemble tout au long du contrat.
La première est l’âge de l’apprenti au moment de la signature, puis à chaque anniversaire. La deuxième est l’année d’exécution du contrat, première, deuxième ou troisième année. Ces deux paramètres combinés définissent un pourcentage du SMIC, ou du salaire minimum conventionnel si la convention collective est plus favorable, qui sert de base au calcul du salaire brut.
Concrètement, un apprenti de 17 ans en première année ne coûte pas la même chose qu’un apprenti de 26 ans en deuxième année. L’écart peut représenter plusieurs centaines d’euros de salaire brut mensuel, ce qui modifie mécaniquement les cotisations patronales et donc le coût employeur total avant toute aide.
Trois distinctions sont utiles à poser dès le départ :
- Le salaire brut : ce que l’apprenti perçoit avant prélèvements.
- Le coût employeur : salaire brut augmenté des cotisations patronales, partiellement exonérées selon les cas.
- Le reste à charge net : ce qui reste à payer après déduction des aides et du financement de la formation par l’OPCO.
Un contrat qui s’étend sur deux années civiles peut voir sa base de rémunération changer en cours de route, notamment si l’apprenti franchit un palier d’âge. Anticiper ces changements permet d’établir un budget mensuel réaliste plutôt qu’un chiffre unique valable seulement au démarrage.
2. La règle de rémunération applicable peut augmenter le coût au-delà du minimum légal
Le minimum légal fixé par le Code du travail constitue un plancher, pas un plafond. Si une convention collective ou un accord d’entreprise prévoit une rémunération d’un apprenti plus favorable, l’employeur est tenu d’appliquer ce niveau supérieur. Ignorer cette règle au moment du chiffrage conduit à sous-estimer le coût réel dès le premier mois.
Certaines branches professionnelles ont négocié des grilles spécifiques qui majorent le pourcentage du SMIC selon le niveau de diplôme préparé, le statut de l’apprenti ou la catégorie d’emploi visée. Dans ces secteurs, l’écart avec le minimum légal peut représenter plusieurs dizaines d’euros de salaire brut mensuel supplémentaires, avec une répercussion directe sur le coût employeur.
Avant tout chiffrage, deux points méritent vérification :
- La convention collective applicable à l’entreprise contient-elle une grille de rémunération spécifique aux apprentis ?
- Un accord d’entreprise prévoit-il des conditions plus favorables encore ?
Cette vérification relève du service paie ou d’un expert-comptable, pas d’une lecture rapide du Code du travail. Une erreur à ce stade fausse l’ensemble du budget prévisionnel.
3. La taille de l’entreprise et les exonérations éventuelles influencent le coût employeur
L’effectif de l’entreprise joue un rôle direct sur le coût employeur d’un apprenti, notamment via les règles d’exonération de cotisations sociales patronales. De façon générale, les entreprises de moins de 11 salariés bénéficient d’un régime plus favorable que les structures de taille supérieure, mais les conditions exactes varient selon la réglementation en vigueur à la date du contrat.
Une TPE de 5 salariés et une PME de 50 salariés qui recrutent toutes deux un apprenti au même salaire brut peuvent supporter des coûts employeur mensuels sensiblement différents, uniquement en raison de leur effectif. Cet écart peut atteindre plusieurs dizaines d’euros par mois selon les cotisations concernées.
Des cas particuliers méritent une attention spécifique : l’embauche d’un apprenti reconnu travailleur handicapé ouvre droit à des dispositifs d’aide supplémentaires, distincts des exonérations sociales classiques. Ces mécanismes ne se cumulent pas toujours automatiquement et doivent être vérifiés auprès de l’OPCO ou d’un expert-comptable.
Avant tout chiffrage, il est indispensable de consulter une source officielle récente, service-public.fr, urssaf.fr ou votre OPCO, pour confirmer les exonérations applicables à votre situation, car ces règles peuvent évoluer d’une année sur l’autre.
4. Les aides à l’embauche réduisent parfois le reste à charge, mais pas de la même façon dans tous les cas
Une aide à l’embauche peut alléger significativement le coût net d’un apprenti pour l’employeur, mais son effet réel dépend de plusieurs conditions qui ne s’appliquent pas uniformément à toutes les situations.
L’aide principale, versée par l’État, est destinée aux employeurs qui recrutent un apprenti préparant un diplôme jusqu’à un certain niveau. Elle est versée directement à l’entreprise, généralement sur une base annuelle ou fractionnée, et vient en déduction du coût employeur global. Son montant et ses conditions d’éligibilité ont évolué ces dernières années : il est indispensable de vérifier les règles en vigueur à la date de conclusion du contrat sur une source officielle, service-public.fr ou votre OPCO.
Deux points méritent une attention particulière :
- La date de conclusion du contrat est déterminante. Les aides applicables sont celles en vigueur au moment de la signature, pas celles d’une année antérieure. Un contrat signé en fin d’année peut donc relever d’un régime différent d’un contrat signé quelques semaines plus tôt.
- Le niveau de diplôme préparé peut conditionner l’accès à certaines aides ou en modifier le montant. Un apprenti préparant un BTS n’ouvre pas nécessairement les mêmes droits qu’un apprenti en CAP ou en licence professionnelle.
Le cas du travailleur handicapé constitue un régime à part. Un apprenti reconnu travailleur handicapé peut ouvrir droit à des aides spécifiques, distinctes des aides à l’embauche classiques et des exonérations de cotisations sociales. Ces mécanismes ne se cumulent pas automatiquement : leur articulation doit être vérifiée auprès de l’OPCO et, le cas échéant, de l’Agefiph.
Une entreprise qui bénéficie d’une aide annuelle de plusieurs milliers d’euros peut voir son reste à charge mensuel réduit de façon notable. Mais cette réduction n’est acquise que si les conditions d’éligibilité sont remplies et maintenues pendant toute la durée du versement. L’aide améliore le budget net sans supprimer le reste à charge, et son effet doit être calculé sur la durée réelle du contrat.
5. Le coût de formation dépend du diplôme préparé, du niveau de prise en charge et de l’OPCO
Le financement de la formation en CFA est distinct du salaire de l’apprenti. Il ne transite pas par la paie, mais il peut peser sur le budget employeur si la prise en charge ne couvre pas l’intégralité des frais pédagogiques.
Chaque OPCO fixe des niveaux de prise en charge exprimés en euros par heure de formation, selon le diplôme préparé et la branche professionnelle. Si le coût réel facturé par le CFA dépasse ce niveau, la différence reste à la charge de l’employeur. Un CAP et un master professionnel ne génèrent donc pas le même reste à charge potentiel sur ce poste. Le cadre réglementaire de ces niveaux de prise en charge est fixé par le décret n° 2024-695 du 5 juillet 2024, pour les contrats concernés à compter du 15 juillet 2024.
Pour les formations de niveau Bac+3 et au-delà, une participation forfaitaire de 750 € peut s’appliquer dans certains cas. Cette règle est indiquée par Service-Public et s’applique aux contrats conclus à partir du 1er juillet 2025. Elle s’ajoute au reste à charge éventuel lié au dépassement du niveau de prise en charge.
Exemple simple : si l’OPCO prend en charge 8 euros par heure et que le CFA facture 10 euros, l’écart de 2 euros par heure se multiplie rapidement sur une formation de 500 heures annuelles. Avant de signer, il est utile de demander au CFA son coût horaire et de le comparer au niveau de prise en charge communiqué par l’OPCO.
6. La durée et le calendrier du contrat modifient le budget total à prévoir
Deux contrats d’apprentissage portant sur le même diplôme et le même profil d’apprenti peuvent produire des budgets très différents selon leur durée effective et leur date de signature. Ce facteur est souvent sous-estimé lors du chiffrage initial.
La durée du contrat influe directement sur le nombre de mois pendant lesquels l’employeur supporte le coût salarial. Raisonner uniquement en coût mensuel sans multiplier par la durée réelle conduit à sous-estimer le budget annuel ou pluriannuel.
La date de conclusion du contrat joue également sur l’accès aux aides : certaines sont conditionnées à une date de signature, et un contrat signé en début d’exercice ne bénéficie pas nécessairement du même régime qu’un contrat signé en milieu d’année.
Le calendrier introduit une troisième variable. Un contrat qui débute en septembre et se termine en août de l’année suivante chevauche deux exercices comptables, ce qui peut décaler le versement de certaines aides selon leur périodicité. Le budget à inscrire pour l’année civile ne correspond alors pas au coût total du contrat.
La bonne pratique consiste à construire deux lectures : le coût mensuel moyen, utile pour comparer des profils, et le coût total sur la durée du contrat, indispensable pour valider la faisabilité budgétaire réelle avant signature.
7. Les frais internes souvent oubliés pèsent sur le budget réel de l’employeur
Les simulateurs en ligne et les premières estimations OPCO s’arrêtent généralement au salaire et au financement de la formation. Ils ne capturent pas les coûts internes que l’entreprise supporte réellement dès l’arrivée de l’apprenti.
- Équipement et EPI. Selon le métier, l’employeur doit fournir des équipements de protection individuelle, des tenues, des outils ou du matériel spécifique. Ces postes varient fortement d’un secteur à l’autre : négligeables dans un bureau, significatifs dans l’industrie ou le bâtiment.
- Temps du maître d’apprentissage. La loi impose la désignation d’un maître d’apprentissage. Le temps consacré à l’encadrement, aux points réguliers et aux évaluations représente un coût indirect réel, même s’il n’apparaît sur aucune facture.
- Intégration et suivi administratif. Onboarding, accès aux outils, formations internes obligatoires, gestion du livret d’apprentissage et suivi des périodes en CFA mobilisent du temps RH ou managérial difficile à anticiper sans expérience préalable.
Un atelier industriel qui recrute un apprenti en maintenance devra probablement prévoir des EPI, une formation sécurité interne et un encadrement technique régulier. Ces postes peuvent représenter plusieurs centaines d’euros sur la durée du contrat, sans jamais figurer dans un calcul de reste à charge standard.
Ces frais ne relèvent pas d’un barème universel : ils dépendent du métier, de l’organisation et du niveau d’autonomie de l’apprenti. Les estimer en amont, même grossièrement, évite de découvrir en cours de contrat que le budget réel dépasse l’enveloppe prévue.
FAQ
Peut-on estimer le reste à charge d’un apprenti sans connaître sa convention collective ?
Non. Le minimum légal est un plancher, pas un plafond. Si la convention collective ou un accord d’entreprise prévoit une rémunération supérieure, l’employeur doit l’appliquer. Un chiffrage réalisé sans vérifier la convention applicable risque de sous-estimer le coût réel dès le premier mois. Cette vérification relève du service paie ou d’un expert-comptable.
L’aide à l’embauche suffit-elle à couvrir le coût net d’un apprenti ?
Non. L’aide réduit le reste à charge, elle ne l’annule pas. Son montant dépend du niveau de diplôme préparé et des règles en vigueur à la date de signature du contrat. Elle s’ajoute aux exonérations et au financement OPCO sans les remplacer. Son effet doit être calculé sur la durée réelle du contrat, pas sur une seule année théorique.
Quelles informations réunir avant de demander un chiffrage précis à un OPCO ou un expert-comptable ?
Il est utile de préparer : l’âge de l’apprenti et la durée prévue du contrat, le diplôme visé et le CFA envisagé, la convention collective applicable, l’effectif de l’entreprise, et la date de signature envisagée. Ces éléments permettent d’obtenir une estimation fiable du coût employeur mensuel et du reste à charge total, frais internes exclus.
Le reste à charge lié à un apprenti ne se lit pas sur une seule ligne budgétaire. C’est la combinaison de ces sept facteurs, vérifiés à la date de signature et adaptés à la situation réelle de l’entreprise, qui permet d’établir un chiffrage fiable avant tout engagement.